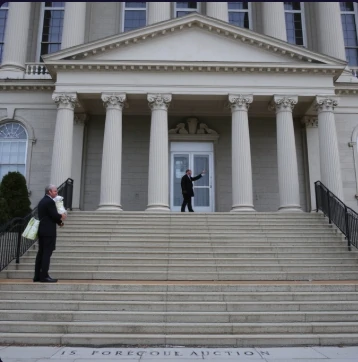
Quando um mutuário atrasa significativamente os pagamentos da hipoteca, o credor executa a garantia. O processo legal subsequente é a execução hipotecária. Pode terminar com a venda do imóvel em leilão ou com a retoma da propriedade pelo credor.
Os procedimentos variam de estado para estado. Alguns exigem execução judicial através dos tribunais; outros permitem a execução extrajudicial através de um pedido de venda extrajudicial. Os mutuários recebem frequentemente notificações e têm a oportunidade de renegociar o empréstimo ou procurar alternativas, como a venda a descoberto ou a cessão de direitos. Uma vez concluído o processo, os direitos do antigo proprietário são extintos.
A execução hipotecária prejudica o crédito e pode afetar uma pessoa durante anos. Os credores preferem evitá-la porque o processo é dispendioso e o valor recuperado fica geralmente aquém da dívida. Existem programas de mitigação de perdas para manter os mutuários nas suas casas, quando possível. Para os investidores, os imóveis retomados pelos bancos aparecem por vezes como propriedades detidas pelo banco após o leilão não ter gerado uma oferta adequada.
A execução hipotecária é o lado mais crítico do contrato hipotecário.
Comments
No comments yet. Be the first to share a thought.
Leave a comment