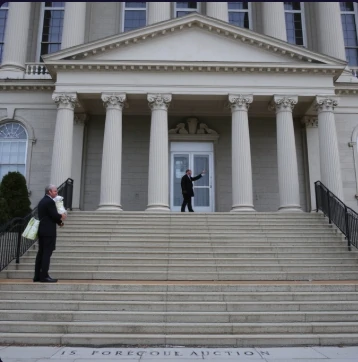
Borçlu ipotek ödemelerinde büyük gecikme yaşarsa ve alacaklı teminat hakkını uygulamaya koyarsa, bunun sonucunda icra takibi başlar. Bu süreç, mülkün açık artırmada satılması veya alacaklı tarafından geri alınmasıyla sonuçlanabilir.
Prosedürler eyaletten eyalete farklılık gösterir. Bazıları mahkemeler aracılığıyla yargısal haciz gerektirirken, diğerleri satış yetkisi kapsamında yargı dışı hacizlere izin verir. Borçlular genellikle bildirimler alır ve krediyi yeniden başlatma veya kısa satış veya devir yoluyla mülkiyet devri gibi alternatifleri değerlendirme fırsatı bulurlar. Süreç tamamlandığında, eski sahibin hakları sona erer.
İpotekli evin haciz edilmesi kredi notunu zedeler ve bir kişiyi yıllarca takip edebilir. Borç verenler, sürecin pahalı olması ve geri kazanılan miktarın genellikle borcun tamamını karşılamaması nedeniyle bundan kaçınmayı tercih ederler. Borçluların mümkün olduğunca evlerinde kalmalarını sağlamak için zarar azaltma programları mevcuttur. Yatırımcılar için, hacizli mülkler bazen açık artırmada yeterli teklif alınamaması durumunda bankaya ait gayrimenkuller olarak listelenir.
İpotek sözleşmesinin en keskin noktası hacizdir.
Comments
No comments yet. Be the first to share a thought.
Leave a comment