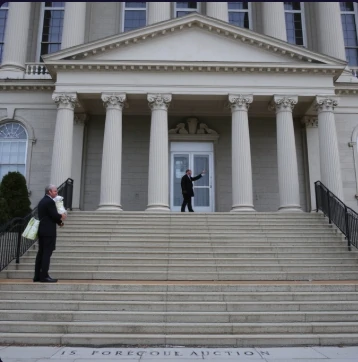
Egy adós jelentősen elmarad a jelzáloghitel törlesztőrészleteivel, és a hitelező érvényesíti biztosítéki jogát. Az ezt követő jogi folyamat a végrehajtás. Ez azzal végződhet, hogy az ingatlant árverésen értékesítik, vagy a hitelező visszaveszi.
Az eljárások államonként eltérőek. Egyesek bírósági úton történő végrehajtást írnak elő; mások lehetővé teszik a bíróságon kívüli végrehajtást adásvételi jog alapján. Az adósok jellemzően értesítést és lehetőséget kapnak a kölcsön visszaállítására, vagy alternatív megoldások, például shortolás vagy ingatlan-nyilvántartási okirat igénybevételére. A folyamat befejezése után a korábbi tulajdonos jogai megszűnnek.
A kilakoltatás károsítja a hitelképességet, és évekig is elkísérheti az ingatlant. A hitelezők inkább elkerülik, mivel az eljárás költséges, és a behajtott összeg gyakran nem éri el a tartozás összegét. Léteznek veszteségcsökkentő programok, amelyek célja, hogy az adósok lehetőség szerint otthon maradhassanak. A befektetők számára a kilakoltatott ingatlanok néha banki tulajdonban lévő hirdetésekként jelennek meg, miután az aukción nem érkezett megfelelő ajánlat.
A jelzálogszerződés éles széle a végrehajtás.
Comments
No comments yet. Be the first to share a thought.
Leave a comment