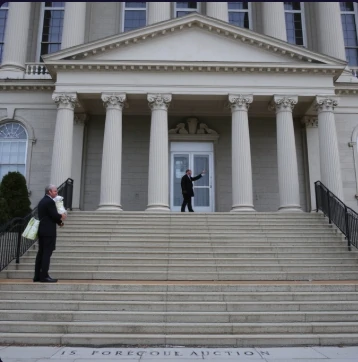
يتخلف المقترض عن سداد أقساط الرهن العقاري، فيقوم المُقرض بتنفيذ حقه في الضمان. وتتمثل الإجراءات القانونية اللاحقة في الحجز على العقار. وقد ينتهي الأمر ببيع العقار في مزاد علني أو استعادته من قِبل المُقرض.
تختلف الإجراءات من ولاية لأخرى. فبعضها يشترط الحجز القضائي عبر المحاكم، بينما يسمح البعض الآخر بالحجز غير القضائي بموجب تفويض بالبيع. ويتلقى المقترضون عادةً إشعارات وفرصًا لإعادة تفعيل القرض أو اللجوء إلى بدائل أخرى كالبيع السريع أو التنازل عن الملكية. وبمجرد اكتمال الإجراءات، تسقط حقوق المالك السابق.
يُلحق الحجز على العقار ضرراً بالسجل الائتماني وقد يُلازم الشخص لسنوات. يُفضّل المُقرضون تجنّبه نظراً لتكلفته العالية، ولأن المبلغ المُستردّ غالباً ما يكون أقل من قيمة الدين. توجد برامج لتخفيف الخسائر بهدف مساعدة المُقترضين على البقاء في منازلهم قدر الإمكان. بالنسبة للمستثمرين، تظهر العقارات المحجوزة أحياناً كعقارات مملوكة للبنوك بعد فشل المزاد في الحصول على عرض مُناسب.
يُعدّ الحجز على العقار الجانب الحاد من عقد الرهن العقاري.
Comments
No comments yet. Be the first to share a thought.
Leave a comment