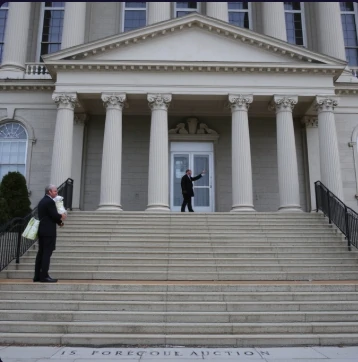
Wenn ein Kreditnehmer mit seinen Hypothekenzahlungen stark in Verzug gerät, macht der Kreditgeber seine Sicherungsrechte geltend. Das darauf folgende rechtliche Verfahren ist die Zwangsversteigerung. Diese kann damit enden, dass die Immobilie versteigert oder vom Kreditgeber zurückgenommen wird.
Die Verfahren unterscheiden sich je nach Bundesstaat. Einige verlangen eine gerichtliche Zwangsversteigerung, andere erlauben eine außergerichtliche Zwangsversteigerung im Rahmen eines Verkaufsrechts. Kreditnehmer erhalten in der Regel Benachrichtigungen und die Möglichkeit, den Kredit wiederherzustellen oder Alternativen wie einen Verkauf unter Wert oder eine Eigentumsübertragung anstelle einer Zwangsversteigerung in Betracht zu ziehen. Nach Abschluss des Verfahrens erlöschen die Rechte des ehemaligen Eigentümers.
Zwangsversteigerungen schädigen die Kreditwürdigkeit und können Betroffene jahrelang belasten. Kreditgeber vermeiden sie daher nach Möglichkeit, da das Verfahren teuer ist und der Erlös oft nicht die Schulden deckt. Es gibt Programme zur Schadensminderung, die Kreditnehmern helfen, ihre Häuser zu behalten. Für Investoren tauchen zwangsversteigerte Immobilien manchmal als bankeigene Objekte auf, nachdem die Auktion kein ausreichendes Gebot erbracht hat.
Die Zwangsversteigerung ist die scharfe Kante des Hypothekenvertrags.
Comments
No comments yet. Be the first to share a thought.
Leave a comment