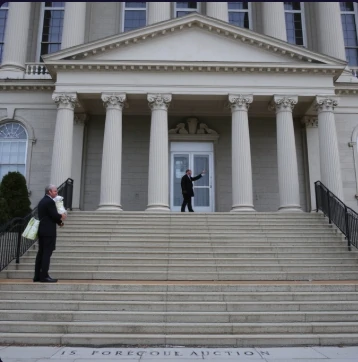
यदि कोई उधारकर्ता बंधक भुगतान में काफी देरी कर देता है, तो ऋणदाता अपने सुरक्षा अधिकार का प्रयोग करता है। इसके बाद की कानूनी प्रक्रिया को फोरक्लोज़र कहा जाता है। यह प्रक्रिया संपत्ति की नीलामी या ऋणदाता द्वारा उसे वापस लेने के साथ समाप्त हो सकती है।
प्रक्रियाएँ राज्यों के अनुसार भिन्न होती हैं। कुछ राज्यों में न्यायालयों के माध्यम से न्यायिक ज़ब्ती अनिवार्य है; अन्य राज्यों में बिक्री के अधिकार के तहत गैर-न्यायिक ज़ब्ती की अनुमति है। उधारकर्ताओं को आमतौर पर नोटिस और ऋण को पुनः प्राप्त करने या अल्प बिक्री या विलेख के बदले विलेख जैसे विकल्पों का सहारा लेने का अवसर मिलता है। प्रक्रिया पूरी होने के बाद, पूर्व स्वामी के अधिकार समाप्त हो जाते हैं।
संपत्ति ज़ब्त होने से साख खराब होती है और इसका असर सालों तक व्यक्ति पर पड़ता है। ऋणदाता इससे बचना पसंद करते हैं क्योंकि यह प्रक्रिया खर्चीली होती है और वसूली गई राशि अक्सर ऋण की तुलना में कम होती है। उधारकर्ताओं को यथासंभव उनके घरों में रहने देने के लिए नुकसान कम करने वाले कार्यक्रम मौजूद हैं। निवेशकों के लिए, नीलामी में पर्याप्त बोली न मिलने के बाद, ज़ब्त की गई संपत्तियां कभी-कभी बैंक के स्वामित्व वाली लिस्टिंग के रूप में दिखाई देती हैं।
गिरवी रखी संपत्ति की नीलामी, बंधक अनुबंध का सबसे संवेदनशील पहलू है।
Comments
No comments yet. Be the first to share a thought.
Leave a comment