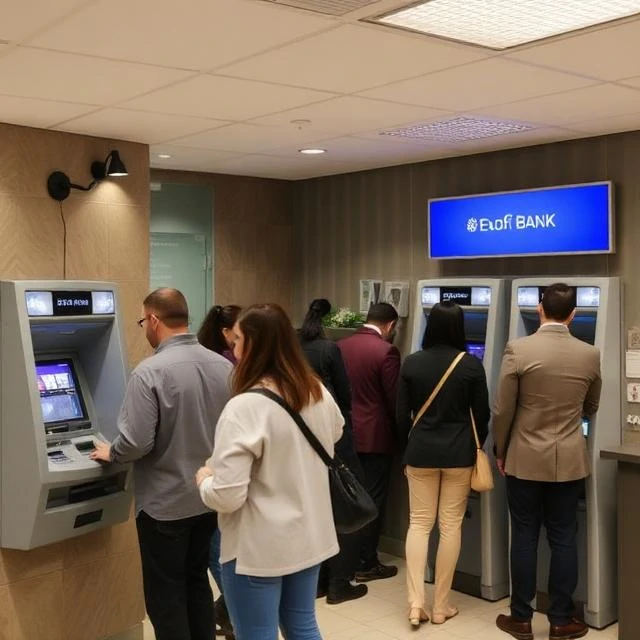
Bireysel bankacılık, bireysel tüketicilere ve küçük işletmelere hizmet eder. Her gün gördüğünüz bankacılık hizmetleridir: vadesiz hesaplar, tasarruf hesapları, banka kartları, kredi kartları, konut kredileri, taşıt kredileri ve kişisel krediler. Şubeler, ATM'ler, çağrı merkezleri ve mobil uygulamalar aracılığıyla faaliyet gösterir. Yüksek işlem hacmine, düşük kar marjına sahiptir ve sıkı bir şekilde düzenlenir.
İş modeli ölçek ekonomisine dayanmaktadır. Bir bankanın şube, teknoloji ve uyumluluk maliyetlerini karşılamak için milyonlarca müşteriye ihtiyacı vardır. Chase, Bank of America ve Wells Fargo gibi en büyük perakende bankaların on milyonlarca müşterisi vardır. Mevduat faiz oranları ile kredi faiz oranları arasındaki farktan ve hizmet ücretlerinden para kazanırlar. Mevduat hesapları temeldir. Krediler için ucuz fonlama sağlarlar.
Perakende bankacılık oldukça rekabetçi. Kredi birlikleri üyelerine daha düşük ücretler ve daha iyi faiz oranları sunuyor. Çevrimiçi bankalar yüksek tasarruf faiz oranları ve şube gideri olmaması avantajını sunuyor. Fintech şirketleri ise ücretsiz çek hesabı veya anlık para transferi gibi niş ürünler sunuyor. Geleneksel bankalar da uygulamalarını geliştirerek, ücretleri düşürerek ve erken doğrudan para yatırma imkanı sunarak bu rekabete yanıt verdi. Rekabet tüketicilere fayda sağladı, ancak ücretler hâlâ hassas bir nokta olmaya devam ediyor.
Perakende bankacılık değişiyor. Şubeler kapanıyor. Mobil bankacılık baskın hale geliyor. Nakit kullanımı azalıyor. Ancak temel ürünler olan mevduat ve krediler ortadan kalkmayacak. İnsanların hala paralarını güvenli bir yerde saklamaları ve ev veya araba için borç almaları gerekiyor.
Comments
No comments yet. Be the first to share a thought.
Leave a comment