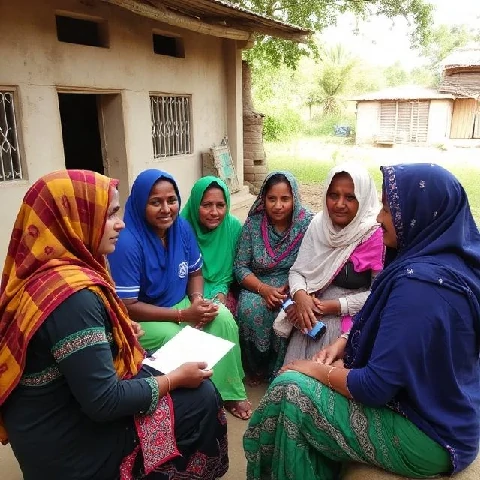
Muhammad Yunus lånade ut 27 dollar till en grupp kvinnor i Bangladesh år 1976. De använde pengarna för att köpa material till sin möbelverksamhet och betalade tillbaka dem. Det lilla lånet lanserade den moderna mikrofinansieringsrörelsen. Idén är enkel: små kreditbelopp kan hjälpa fattiga människor att starta företag, jämna ut konsumtionen och bygga upp tillgångar. Traditionella banker ville inte betjäna dem eftersom lånen var för små och låntagarna inte hade någon säkerhet.
Mikrofinansinstitut ger små lån, ofta 50 till 500 dollar, utan att kräva säkerhet. De använder grupplån, där låntagare garanterar varandras lån, för att minska risken för betalningsinställelse. Återbetalningsgraden är hög, ofta över 95 procent. Institutionerna erbjuder även sparkonton, försäkringar och ekonomisk utbildning. Vissa är ideella organisationer. Andra är vinstdrivande banker. Yunus och Grameen Bank vann Nobels fredspris 2006.
Mikrofinansiering har kritik. Vissa menar att räntorna är för höga, ibland 20 till 40 procent årligen, och att låntagare kan hamna i skuldfällor. Andra pekar på bevis för att mikrokrediter har begränsad inverkan på fattigdom. Randomiserade studier har funnit blygsamma effekter på företagsinvesteringar och konsumtion, men inte den omvälvande förändring som tidiga förespråkare utlovade. Sektorn har svarat med konsumentskyddsregler, lägre räntor och ett bredare utbud av tjänster.
Mikrofinansiering är inte ett botemedel mot fattigdom. Det är ett verktyg, och precis som alla verktyg fungerar det bättre i vissa sammanhang än i andra.
Comments
No comments yet. Be the first to share a thought.
Leave a comment