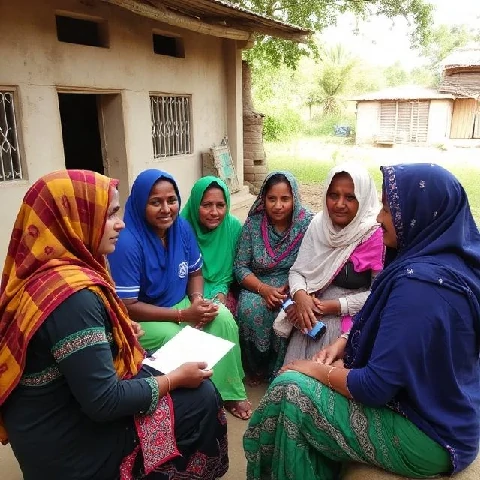
मुहम्मद यूनुस ने 1976 में बांग्लादेश में महिलाओं के एक समूह को 27 डॉलर उधार दिए। उन्होंने इस राशि का उपयोग अपने फर्नीचर व्यवसाय के लिए सामग्री खरीदने में किया और इसे चुका दिया। इस छोटे से ऋण ने आधुनिक सूक्ष्मवित्त आंदोलन की शुरुआत की। इसका मूल विचार सरल है: छोटी-छोटी ऋण राशि गरीब लोगों को व्यवसाय शुरू करने, उपभोग को सुचारू बनाने और संपत्ति बनाने में मदद कर सकती है। पारंपरिक बैंक उन्हें ऋण नहीं देते थे क्योंकि ऋण बहुत कम थे और उधारकर्ताओं के पास गिरवी रखने के लिए कुछ भी नहीं था।
सूक्ष्मवित्त संस्थान बिना किसी गिरवी के छोटे ऋण देते हैं, जो अक्सर 50 डॉलर से 500 डॉलर तक होते हैं। वे समूह ऋण प्रणाली का उपयोग करते हैं, जिसमें उधारकर्ता एक-दूसरे के ऋण की गारंटी देते हैं, जिससे ऋण चुकाने का जोखिम कम हो जाता है। ऋण चुकाने की दर उच्च होती है, अक्सर 95 प्रतिशत से अधिक। ये संस्थान बचत खाते, बीमा और वित्तीय प्रशिक्षण भी प्रदान करते हैं। कुछ गैर-लाभकारी संस्थाएं हैं, जबकि अन्य लाभ कमाने वाले बैंक हैं। यूनुस और ग्रामीण बैंक ने 2006 में नोबेल शांति पुरस्कार जीता था।
सूक्ष्मवित्त के आलोचक भी हैं। कुछ का तर्क है कि ब्याज दरें बहुत अधिक हैं, कभी-कभी 20 से 40 प्रतिशत वार्षिक तक, और उधारकर्ता कर्ज के जाल में फंस सकते हैं। वहीं, अन्य लोग इस बात के प्रमाण प्रस्तुत करते हैं कि सूक्ष्म ऋण का गरीबी पर सीमित प्रभाव पड़ता है। यादृच्छिक अध्ययनों में व्यावसायिक निवेश और उपभोग पर मामूली प्रभाव पाया गया है, लेकिन वह परिवर्तनकारी बदलाव नहीं आया है जिसका वादा शुरुआती समर्थकों ने किया था। इस क्षेत्र ने उपभोक्ता संरक्षण नियमों, कम ब्याज दरों और सेवाओं की व्यापक श्रृंखला के साथ प्रतिक्रिया दी है।
सूक्ष्म वित्त गरीबी का इलाज नहीं है। यह एक साधन है, और किसी भी साधन की तरह, यह कुछ परिस्थितियों में दूसरों की तुलना में बेहतर काम करता है।
Comments
No comments yet. Be the first to share a thought.
Leave a comment