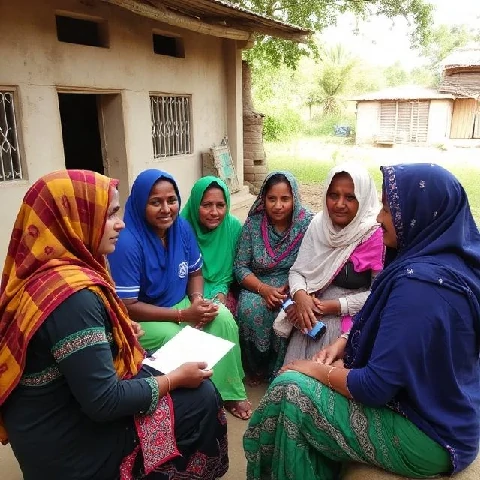
ムハマド・ユヌスは1976年、バングラデシュの女性グループに27ドルを貸し付けた。彼女たちはそのお金で家具事業の材料を購入し、返済した。この少額融資が、現代のマイクロファイナンス運動の始まりとなった。その考え方はシンプルだ。少額の融資は、貧しい人々が事業を始めたり、消費を安定させたり、資産を築いたりするのに役立つ。従来の銀行は、融資額が少額すぎ、借り手が担保を持てなかったため、こうした人々に融資を行うことはなかった。
マイクロファイナンス機関は、担保を必要とせずに、50ドルから500ドル程度の少額融資を行っています。債務不履行のリスクを軽減するため、借り手同士が互いの融資を保証するグループ融資方式を採用しています。返済率は高く、95%を超える場合も少なくありません。これらの機関は、貯蓄口座、保険、金融教育なども提供しています。非営利団体もあれば、営利目的の銀行もあります。ユヌス氏とグラミン銀行は、2006年にノーベル平和賞を受賞しました。
マイクロファイナンスには批判もある。金利が高すぎる(年率20~40%)ため、借り手が借金地獄に陥る可能性があると主張する人もいる。また、マイクロクレジットが貧困削減に及ぼす影響は限定的であるという証拠を指摘する人もいる。無作為化比較試験では、企業投資や消費への効果は限定的であることが示されたものの、初期の提唱者が約束したような劇的な変化は見られなかった。これに対し、マイクロファイナンス業界は消費者保護規則の導入、金利の引き下げ、サービス範囲の拡大などで対応してきた。
マイクロファイナンスは貧困を治す万能薬ではありません。それはあくまで手段であり、他の手段と同様に、状況によってはより効果的に機能する場合もあります。
Comments
No comments yet. Be the first to share a thought.
Leave a comment