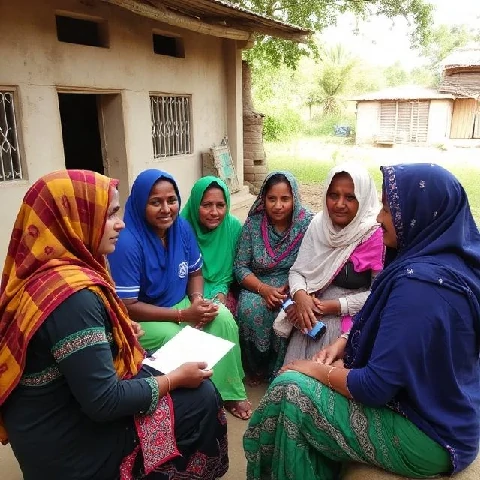
Muhammad Yunus lånte 27 dollar til en gruppe kvinner i Bangladesh i 1976. De brukte pengene til å kjøpe materialer til møbelvirksomheten sin og betalte dem tilbake. Dette lille lånet lanserte den moderne mikrofinansbevegelsen. Ideen er enkel: små kredittbeløp kan hjelpe fattige mennesker med å starte bedrifter, jevne ut forbruket og bygge opp eiendeler. Tradisjonelle banker ville ikke betjene dem fordi lånene var for små og låntakerne ikke hadde noen sikkerhet.
Mikrofinansinstitusjoner gir små lån, ofte 50 til 500 dollar, uten å kreve sikkerhet. De bruker gruppelån, der låntakere garanterer for hverandres lån, for å redusere misligholdsrisikoen. Nedbetalingsratene er høye, ofte over 95 prosent. Institusjonene tilbyr også sparekontoer, forsikring og økonomisk opplæring. Noen er ideelle organisasjoner. Andre er profittbaserte banker. Yunus og Grameen Bank vant Nobels fredspris i 2006.
Mikrofinansiering har kritikere. Noen hevder at rentene er for høye, noen ganger 20 til 40 prosent årlig, og at låntakere kan havne i gjeldsfeller. Andre peker på bevis for at mikrokreditt har begrenset innvirkning på fattigdom. Randomiserte studier har funnet beskjedne effekter på bedriftsinvesteringer og forbruk, men ikke den transformative endringen som tidlige forfektere lovet. Sektoren har svart med forbrukerbeskyttelsesregler, lavere renter og et bredere spekter av tjenester.
Mikrofinansiering er ikke en kur mot fattigdom. Det er et verktøy, og som alle andre verktøy fungerer det bedre i noen sammenhenger enn andre.
Comments
No comments yet. Be the first to share a thought.
Leave a comment