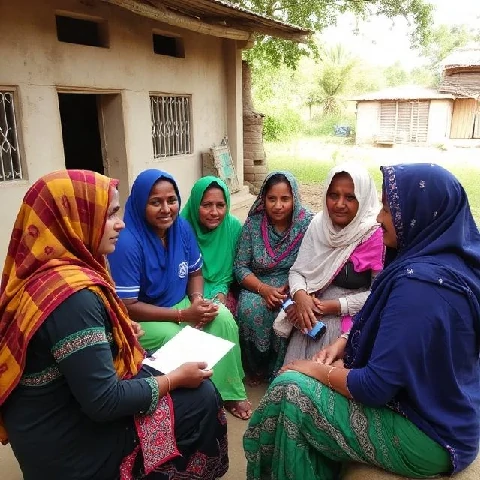
무함마드 유누스는 1976년 방글라데시의 한 여성 그룹에게 27달러를 빌려주었습니다. 여성들은 그 돈으로 가구 사업에 필요한 재료를 구입하고 갚았습니다. 이 작은 대출이 현대 마이크로파이낸스 운동의 시초가 되었습니다. 그 아이디어는 간단합니다. 소액 대출은 가난한 사람들이 사업을 시작하고, 소비를 안정시키며, 자산을 축적하는 데 도움을 줄 수 있다는 것입니다. 전통적인 은행들은 대출 금액이 너무 작고 차용인이 담보를 제공할 수 없다는 이유로 이들에게 대출을 해주지 않았습니다.
소액금융기관은 담보를 요구하지 않고 50달러에서 500달러 정도의 소액 대출을 제공합니다. 이들은 차용자들이 서로의 대출을 보증하는 집단 대출 방식을 사용하여 채무 불이행 위험을 줄입니다. 상환율은 95%를 넘는 경우가 많아 매우 높습니다. 또한 저축 계좌, 보험, 금융 교육 등의 상품도 제공합니다. 일부는 비영리 기관이고, 일부는 영리 은행입니다. 유누스와 그라민 은행은 2006년 노벨 평화상을 수상했습니다.
소액금융에는 비판적인 시각이 존재합니다. 일부는 이자율이 너무 높아 연 20~40%에 달하는 경우도 있으며, 차용자들이 빚의 덫에 빠질 수 있다고 주장합니다. 또 다른 이들은 소액대출이 빈곤 감소에 미치는 영향이 제한적이라는 증거를 제시합니다. 무작위 대조 연구에 따르면 소액금융은 기업 투자와 소비에 미미한 영향을 미칠 뿐, 초기 지지자들이 약속했던 것과 같은 획기적인 변화는 가져오지 못했습니다. 이에 대해 소액금융 업계는 소비자 보호 규정, 이자율 인하, 그리고 서비스 범위 확대를 통해 대응하고 있습니다.
소액금융은 빈곤을 해결하는 만병통치약이 아닙니다. 소액금융은 하나의 도구이며, 다른 도구와 마찬가지로 상황에 따라 효과가 다릅니다.
Comments
No comments yet. Be the first to share a thought.
Leave a comment