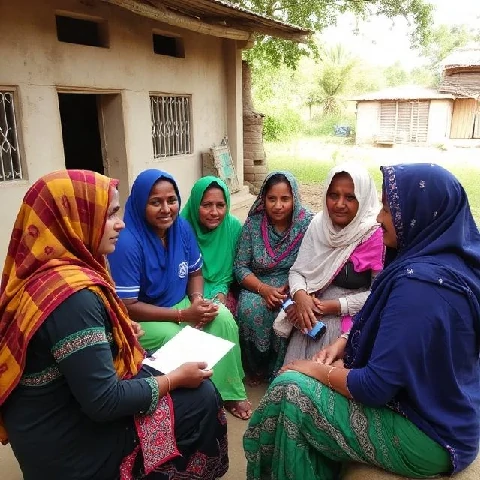
Muhammad Yunus a împrumutat 27 de dolari unui grup de femei din Bangladesh în 1976. Acestea au folosit suma pentru a cumpăra materiale pentru afacerea lor de mobilă și i-au rambursat. Acel mic împrumut a lansat mișcarea modernă de microfinanțare. Ideea este simplă: sume mici de credit pot ajuta oamenii săraci să înceapă afaceri, să uniformizeze consumul și să-și construiască active. Băncile tradiționale nu le-au deservit deoarece împrumuturile erau prea mici, iar debitorii nu aveau garanții.
Instituțiile de microfinanțare acordă împrumuturi mici, adesea între 50 și 500 de dolari, fără a solicita garanții. Acestea utilizează împrumuturi de grup, unde debitorii garantează reciproc împrumuturile, pentru a reduce riscul de neplată. Ratele de rambursare sunt mari, adesea peste 95%. Instituțiile oferă, de asemenea, conturi de economii, asigurări și instruire financiară. Unele sunt organizații non-profit. Altele sunt bănci cu scop lucrativ. Yunus și Grameen Bank au câștigat Premiul Nobel pentru Pace în 2006.
Microfinanțarea are critici. Unii susțin că ratele dobânzilor sunt prea mari, uneori de 20 până la 40% anual, și că debitorii pot cădea în capcanele datoriilor. Alții indică dovezi că microcreditul are un impact limitat asupra sărăciei. Studiile randomizate au descoperit efecte modeste asupra investițiilor și consumului de afaceri, dar nu schimbarea transformatoare promisă de primii susținători. Sectorul a răspuns cu reguli de protecție a consumatorilor, rate mai mici și o gamă mai largă de servicii.
Microfinanțarea nu este un leac pentru sărăcie. Este un instrument și, ca orice instrument, funcționează mai bine în anumite contexte decât în altele.
Comments
No comments yet. Be the first to share a thought.
Leave a comment