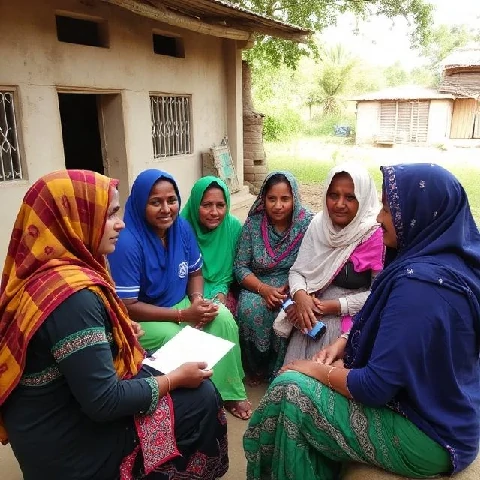
V roce 1976 Muhammad Yunus půjčil skupině žen v Bangladéši 27 dolarů. Použily je na nákup materiálu pro svůj podnik s nábytkem a peníze splatily. Tato malá půjčka odstartovala moderní hnutí mikrofinancování. Myšlenka je jednoduchá: malé částky úvěru mohou pomoci chudým lidem založit podniky, hladce spotřebovat a budovat majetek. Tradiční banky jim nechtěly sloužit, protože půjčky byly příliš malé a dlužníci neměli žádné zajištění.
Mikrofinanční instituce poskytují malé půjčky, často ve výši 50 až 500 dolarů, bez nutnosti zajištění. Využívají skupinové půjčky, kdy si dlužníci navzájem ručí za své půjčky, aby snížily riziko selhání. Míra splácení je vysoká, často nad 95 procent. Instituce také nabízejí spořicí účty, pojištění a finanční školení. Některé jsou neziskové organizace. Jiné jsou ziskové banky. Yunus a Grameen Bank získaly v roce 2006 Nobelovu cenu míru.
Mikrofinancování má kritiky. Někteří tvrdí, že úrokové sazby jsou příliš vysoké, někdy 20 až 40 procent ročně, a že dlužníci se mohou dostat do dluhové pasti. Jiní poukazují na důkazy, že mikroúvěry mají omezený dopad na chudobu. Randomizované studie zjistily mírné účinky na investice a spotřebu podniků, ale nikoli transformační změnu, kterou slibovali první zastánci. Sektor reagoval pravidly na ochranu spotřebitele, nižšími sazbami a širší škálou služeb.
Mikrofinancování není lékem na chudobu. Je to nástroj a jako každý nástroj funguje v některých kontextech lépe než v jiných.
Comments
No comments yet. Be the first to share a thought.
Leave a comment