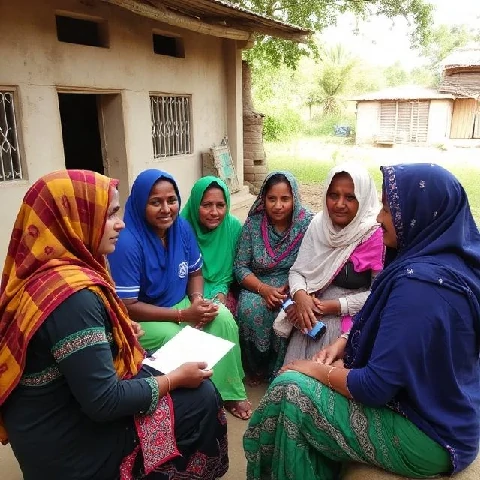
Muhammad Yunus pożyczył 27 dolarów grupie kobiet w Bangladeszu w 1976 roku. Wykorzystały je na zakup materiałów do swojej firmy meblarskiej i spłaciły. Ta niewielka pożyczka zapoczątkowała współczesny ruch mikrofinansów. Idea jest prosta: niewielkie kwoty kredytów mogą pomóc ubogim ludziom założyć firmy, ustabilizować konsumpcję i budować majątek. Tradycyjne banki nie chciały im służyć, ponieważ pożyczki były zbyt małe, a pożyczkobiorcy nie mieli zabezpieczenia.
Instytucje mikrofinansowe udzielają niewielkich pożyczek, często w wysokości od 50 do 500 dolarów, bez konieczności zabezpieczenia. Korzystają z pożyczek grupowych, w których pożyczkobiorcy gwarantują sobie wzajemnie swoje pożyczki, aby zmniejszyć ryzyko niewypłacalności. Stopy spłat są wysokie, często przekraczające 95%. Instytucje te oferują również konta oszczędnościowe, ubezpieczenia i szkolenia finansowe. Niektóre z nich to organizacje non-profit. Inne to banki nastawione na zysk. Yunus i Grameen Bank otrzymały Pokojową Nagrodę Nobla w 2006 roku.
Mikrofinanse mają swoich krytyków. Niektórzy twierdzą, że stopy procentowe są zbyt wysokie, sięgając niekiedy 20–40% rocznie, i że kredytobiorcy mogą wpaść w pułapkę zadłużenia. Inni wskazują na dowody na to, że mikrokredyty mają ograniczony wpływ na walkę z ubóstwem. Badania randomizowane wykazały umiarkowany wpływ na inwestycje i konsumpcję przedsiębiorstw, ale nie na transformacyjną zmianę obiecywaną przez pierwszych zwolenników. Sektor zareagował przepisami o ochronie konsumentów, niższymi stopami procentowymi i szerszym zakresem usług.
Mikrofinanse nie są lekarstwem na ubóstwo. Są narzędziem i jak każde narzędzie, w niektórych sytuacjach działają lepiej niż w innych.
Comments
No comments yet. Be the first to share a thought.
Leave a comment