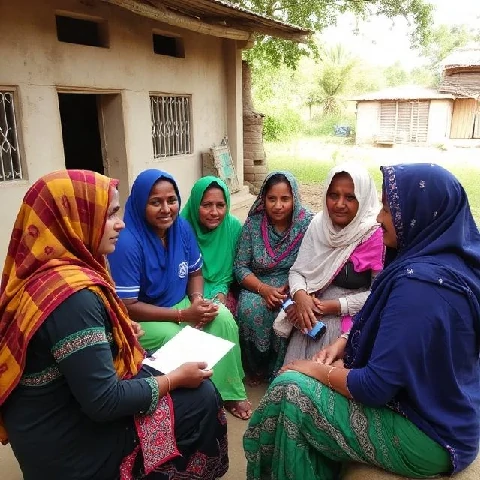
Muhammad Yunus lånte 27 dollars til en gruppe kvinder i Bangladesh i 1976. De brugte dem til at købe materialer til deres møbelforretning og tilbagebetalte dem. Dette lille lån lancerede den moderne mikrofinansieringsbevægelse. Ideen er enkel: små kreditbeløb kan hjælpe fattige mennesker med at starte virksomheder, balancere forbruget og opbygge aktiver. Traditionelle banker ville ikke betjene dem, fordi lånene var for små, og låntagerne ikke havde nogen sikkerhed.
Mikrofinansieringsinstitutioner yder små lån, ofte på 50 til 500 dollars, uden at kræve sikkerhedsstillelse. De bruger gruppelån, hvor låntagere garanterer for hinandens lån, for at reducere risikoen for misligholdelse. Tilbagebetalingssatserne er høje, ofte over 95 procent. Institutionerne tilbyder også opsparingskonti, forsikring og økonomisk træning. Nogle er nonprofitorganisationer. Andre er profitorienterede banker. Yunus og Grameen Bank vandt Nobels fredspris i 2006.
Mikrofinansiering har kritik. Nogle hævder, at renten er for høj, nogle gange 20 til 40 procent årligt, og at låntagere kan falde i gældsfælder. Andre peger på beviser for, at mikrokredit har begrænset effekt på fattigdom. Randomiserede undersøgelser har fundet beskedne effekter på virksomheders investeringer og forbrug, men ikke den transformative forandring, som de tidlige fortalere lovede. Sektoren har reageret med forbrugerbeskyttelsesregler, lavere renter og en bredere vifte af tjenester.
Mikrofinansiering er ikke en kur mod fattigdom. Det er et værktøj, og ligesom ethvert andet værktøj fungerer det bedre i nogle sammenhænge end andre.
Comments
No comments yet. Be the first to share a thought.
Leave a comment