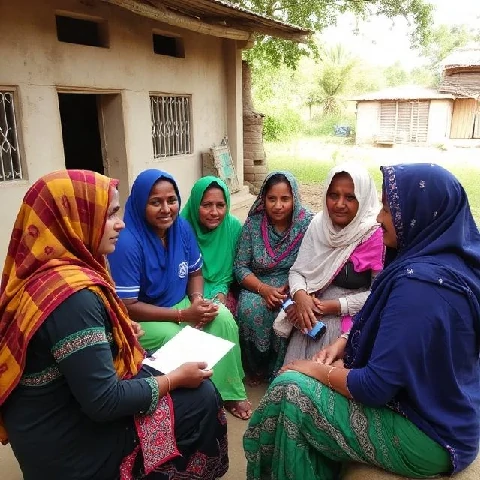
En 1976, Muhammad Yunus prestó 27 dólares a un grupo de mujeres en Bangladesh. Ellas los usaron para comprar materiales para su negocio de muebles y los devolvieron. Ese pequeño préstamo dio origen al movimiento moderno de microfinanzas. La idea es simple: pequeñas cantidades de crédito pueden ayudar a las personas pobres a iniciar negocios, mejorar su nivel de consumo y acumular patrimonio. Los bancos tradicionales no les prestaban dinero porque los préstamos eran demasiado pequeños y los prestatarios no tenían garantías.
Las instituciones de microfinanzas otorgan pequeños préstamos, generalmente de entre 50 y 500 dólares, sin exigir garantías. Utilizan préstamos grupales, donde los prestatarios se avalan mutuamente, para reducir el riesgo de impago. Las tasas de reembolso son elevadas, a menudo superiores al 95 %. Estas instituciones también ofrecen cuentas de ahorro, seguros y formación financiera. Algunas son organizaciones sin ánimo de lucro, mientras que otras son bancos con fines de lucro. Yunus y el Banco Grameen recibieron el Premio Nobel de la Paz en 2006.
Las microfinanzas tienen sus detractores. Algunos argumentan que las tasas de interés son demasiado altas, a veces entre el 20 y el 40 por ciento anual, y que los prestatarios pueden caer en trampas de endeudamiento. Otros señalan que el microcrédito tiene un impacto limitado en la pobreza. Estudios aleatorios han encontrado efectos modestos en la inversión empresarial y el consumo, pero no el cambio transformador que prometieron sus primeros defensores. El sector ha respondido con normas de protección al consumidor, tasas de interés más bajas y una gama más amplia de servicios.
Las microfinanzas no son la solución a la pobreza. Son una herramienta y, como cualquier herramienta, funcionan mejor en algunos contextos que en otros.
Comments
No comments yet. Be the first to share a thought.
Leave a comment