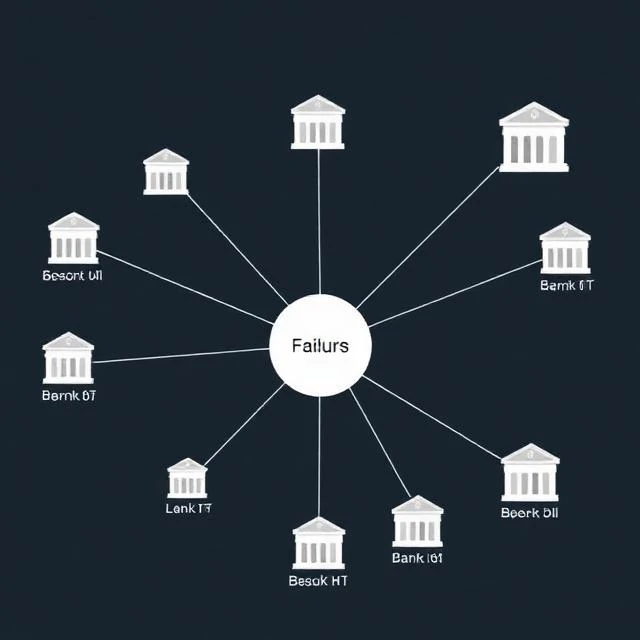
Системный риск — это риск того, что крах одного учреждения или рынка дестабилизирует всю финансовую систему. Это разница между банкротством банка и крахом банковской системы. Крах небольшого банка болезненен для его клиентов. Крах крупного банка может заморозить кредитование, спровоцировать массовое изъятие вкладов из других банков и вызвать рецессию. Кризис 2008 года был системным событием. Банкротство Lehman Brothers едва не привело к краху мировой финансовой системы.
Системный риск возникает из нескольких источников. Размер имеет значение. Банк, который слишком велик, чтобы обанкротиться, представляет собой системный риск, поскольку его банкротство вызовет цепную реакцию во всей системе. Взаимосвязь имеет значение. Если банки кредитуют друг друга и торгуют друг с другом, банкротство одного из них может передать убытки другим. Общие риски имеют значение. Если многие банки владеют одними и теми же активами, падение цен может одновременно затронуть их все. Непрозрачность имеет значение. Если никто не знает, кто несет убытки, доверие рушится.
Регуляторы стремятся сдерживать системные риски. Они определяют системно значимые финансовые учреждения и предъявляют к ним более строгие требования к капиталу, ликвидности и процедуре урегулирования. Они проводят стресс-тесты, чтобы убедиться в способности банков пережить серьезные потрясения. Они требуют наличия «планов на случай банкротства», описывающих, как банк будет ликвидирован без государственной помощи. Они контролируют теневой банкинг, где риски могут выходить за пределы регулируемой сферы.
Системный риск невозможно устранить. Его можно уменьшить. Вопрос в том, достаточно ли строги правила и достаточно ли быстро реагируют регулирующие органы, когда возникают проблемы.
Comments
No comments yet. Be the first to share a thought.
Leave a comment