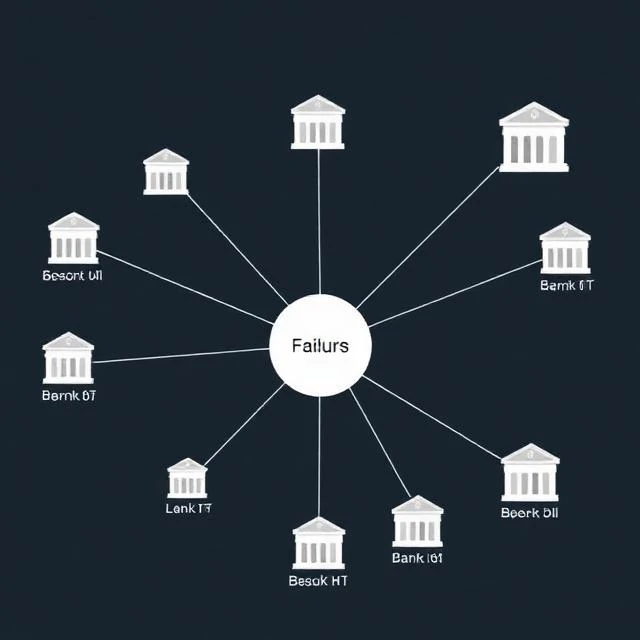
O risco sistémico é o risco de que a falência de uma instituição ou mercado desestabilize todo o sistema financeiro. É a diferença entre a falência de um banco e a falência do sistema bancário. A falência de um pequeno banco é dolorosa para os seus clientes. A falência de um grande banco pode congelar o crédito, desencadear corridas aos bancos noutros bancos e provocar uma recessão. A crise de 2008 foi um acontecimento sistémico. O Lehman Brothers faliu e a onda de choque quase derrubou o sistema financeiro global.
O risco sistémico provém de diversas fontes. O tamanho importa. Um banco demasiado grande para falir representa um risco sistémico, pois a sua falência teria um efeito cascata em todo o sistema. A interligação importa. Se os bancos emprestarem uns aos outros e negociarem entre si, a falência de um pode transmitir as perdas aos outros. As exposições comuns importam. Se muitos bancos detêm os mesmos activos, uma descida dos preços pode afectá-los a todos simultaneamente. A opacidade importa. Se ninguém souber quem detém as perdas, a confiança desmorona-se.
Os reguladores tentam conter o risco sistémico. Designam instituições financeiras sistemicamente importantes e sujeitam-nas a requisitos mais rigorosos de capital, liquidez e resolução. Realizam testes de stress para garantir que os bancos conseguem sobreviver a choques severos. Exigem testamentos vitais que descrevam como um banco seria liquidado sem um resgate. Monitorizam o sistema bancário paralelo, onde o risco pode migrar para fora do perímetro regulado.
O risco sistémico não pode ser eliminado. Pode ser reduzido. A questão é se as regras são suficientemente rigorosas e se as entidades reguladoras agem com a rapidez suficiente quando os problemas começam.
Comments
No comments yet. Be the first to share a thought.
Leave a comment