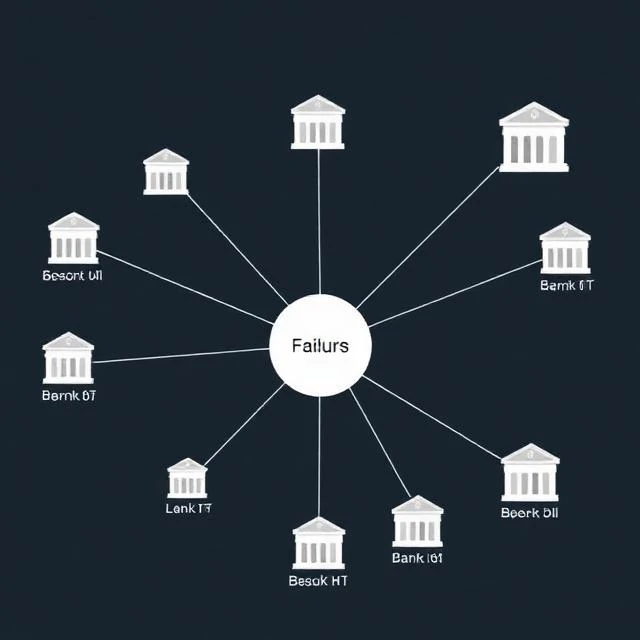
प्रणालीगत जोखिम वह जोखिम है जिसके चलते किसी एक संस्था या बाजार की विफलता से पूरी वित्तीय प्रणाली अस्थिर हो जाती है। यह एक बैंक के विफल होने और बैंकिंग प्रणाली के विफल होने के बीच का अंतर है। एक छोटे बैंक का विफल होना उसके ग्राहकों के लिए कष्टदायी होता है। एक बड़े बैंक के विफल होने से ऋण रुक सकता है, अन्य बैंकों में भगदड़ मच सकती है और मंदी आ सकती है। 2008 का संकट एक प्रणालीगत घटना थी। लेहमन ब्रदर्स विफल हो गया, और इसके झटके से वैश्विक वित्तीय प्रणाली लगभग ध्वस्त हो गई थी।
प्रणालीगत जोखिम कई स्रोतों से उत्पन्न होता है। आकार मायने रखता है। एक ऐसा बैंक जो इतना बड़ा है कि विफल नहीं हो सकता, प्रणालीगत जोखिम पैदा करता है क्योंकि इसकी विफलता का असर पूरी प्रणाली पर पड़ता है। परस्पर जुड़ाव मायने रखता है। यदि बैंक एक-दूसरे को ऋण देते हैं और आपस में लेन-देन करते हैं, तो एक बैंक की विफलता से नुकसान अन्य बैंकों तक भी पहुँच सकता है। साझा जोखिम मायने रखते हैं। यदि कई बैंकों के पास समान परिसंपत्तियाँ हैं, तो मूल्य में गिरावट उन सभी को एक साथ प्रभावित कर सकती है। अपारदर्शिता मायने रखती है। यदि किसी को यह नहीं पता कि नुकसान किसे उठाना पड़ रहा है, तो विश्वास टूट जाता है।
नियामक संस्थाएं प्रणालीगत जोखिम को नियंत्रित करने का प्रयास करती हैं। वे प्रणालीगत रूप से महत्वपूर्ण वित्तीय संस्थानों को नामित करती हैं और उन पर सख्त पूंजी, तरलता और समाधान संबंधी आवश्यकताएं लागू करती हैं। वे यह सुनिश्चित करने के लिए तनाव परीक्षण करती हैं कि बैंक गंभीर झटकों से बच सकें। वे ऐसे वसीयतनामे की मांग करती हैं जिनमें यह बताया गया हो कि बिना वित्तीय सहायता के बैंक को कैसे बंद किया जाएगा। वे छाया बैंकिंग पर भी नजर रखती हैं, जहां जोखिम विनियमित दायरे से बाहर फैल सकता है।
प्रणालीगत जोखिम को पूरी तरह से समाप्त नहीं किया जा सकता। इसे कम किया जा सकता है। सवाल यह है कि क्या नियम पर्याप्त रूप से मजबूत हैं और क्या समस्या शुरू होने पर नियामक पर्याप्त तेजी से कार्रवाई करते हैं।
Comments
No comments yet. Be the first to share a thought.
Leave a comment