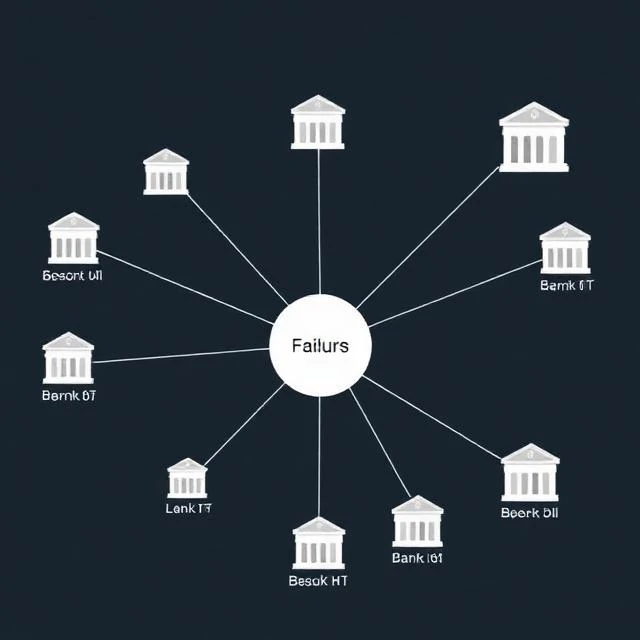
Riscul sistemic este riscul ca falimentul unei instituții sau piețe să destabilizeze întregul sistem financiar. Este diferența dintre falimentul unei bănci și falimentul sistemului bancar. Falimentul unei bănci mici este dureros pentru clienții săi. Falimentul unei bănci mari poate îngheța creditele, poate declanșa retrageri masive ale altor bănci și poate provoca o recesiune. Criza din 2008 a fost un eveniment sistemic. Lehman Brothers a dat faliment, iar unda de șoc aproape a dărâmat sistemul financiar global.
Riscul sistemic provine din mai multe surse. Dimensiunea contează. O bancă care este prea mare pentru a da faliment prezintă un risc sistemic, deoarece falimentul său s-ar propaga în sistem. Interconexiunea contează. Dacă băncile se împrumută reciproc și fac tranzacții între ele, falimentul uneia dintre ele poate transmite pierderi altora. Expunerile comune contează. Dacă mai multe bănci dețin aceleași active, o scădere a prețurilor le poate afecta pe toate simultan. Opacitatea contează. Dacă nimeni nu știe cine deține pierderile, încrederea se prăbușește.
Autoritățile de reglementare încearcă să limiteze riscul sistemic. Acestea desemnează instituțiile financiare importante din punct de vedere sistemic și le supun unor cerințe mai stricte de capital, lichiditate și rezoluție. Efectuează teste de stres pentru a se asigura că băncile pot supraviețui șocurilor severe. Acestea solicită testamente biologice care descriu modul în care o bancă ar fi lichidată fără un plan de salvare. Acestea monitorizează sistemul bancar din umbră, unde riscul poate migra în afara perimetrului reglementat.
Riscul sistemic nu poate fi eliminat. Poate fi redus. Întrebarea este dacă regulile sunt suficient de stricte și dacă autoritățile de reglementare acționează suficient de rapid atunci când încep problemele.
Comments
No comments yet. Be the first to share a thought.
Leave a comment