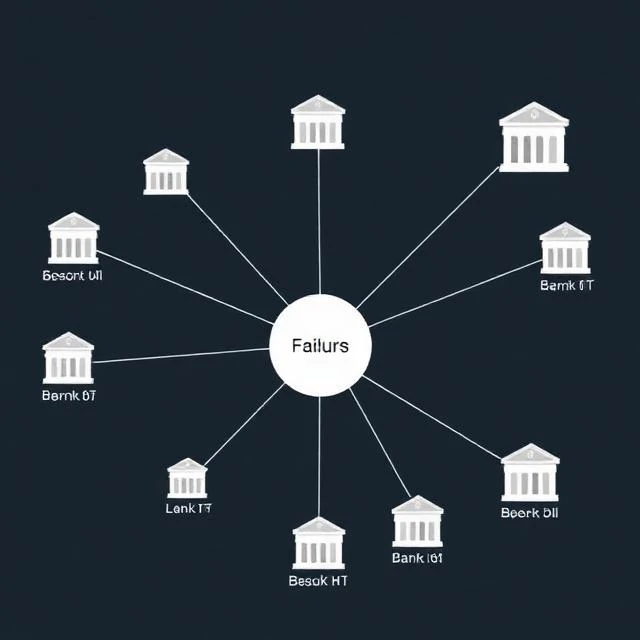
システミックリスクとは、ある金融機関や市場の破綻が金融システム全体を不安定化させるリスクのことです。これは、一行の銀行破綻と銀行システム全体の破綻の違いと言えるでしょう。小規模な銀行の破綻は顧客にとって大きな痛手となりますが、大規模な銀行の破綻は信用供与の停止、他の銀行への取り付け騒ぎの引き金、そして景気後退を引き起こす可能性があります。2008年の金融危機はまさにシステミックな出来事でした。リーマン・ブラザーズが破綻し、その衝撃波は世界の金融システムを崩壊寸前にまで追い込んだのです。
システミックリスクは複数の要因から生じます。規模が重要です。大きすぎて潰せない銀行は、その破綻がシステム全体に波及するため、システミックリスクとなります。相互接続性が重要です。銀行同士が融資や取引を行っている場合、1つの銀行の破綻が他の銀行にも損失を伝播させる可能性があります。共通のエクスポージャーが重要です。多くの銀行が同じ資産を保有している場合、価格の下落がすべての銀行に同時に影響を与える可能性があります。不透明性が重要です。損失を誰が抱えているのか誰も知らなければ、信頼は崩壊します。
規制当局は、システミックリスクの抑制に努めています。彼らは、システム上重要な金融機関を指定し、より厳格な自己資本比率、流動性、および破綻処理要件を課します。銀行が深刻なショックに耐えられることを確認するためにストレステストを実施します。また、救済措置なしで銀行がどのように清算されるかを記述した「リビングウィル」を義務付けています。さらに、リスクが規制範囲外に拡散する可能性のあるシャドーバンキングを監視しています。
システミックリスクは完全に排除することはできない。しかし、軽減することは可能だ。問題は、規制が十分に強力であるか、そして問題が発生した際に規制当局が迅速に対応できるかということである。
Comments
No comments yet. Be the first to share a thought.
Leave a comment