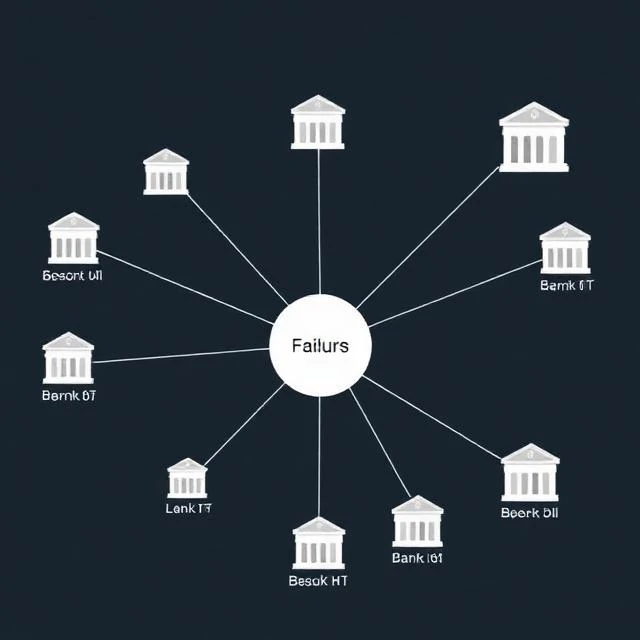
Systemisch risico is het risico dat het falen van één instelling of markt het gehele financiële systeem destabiliseert. Het is het verschil tussen een bank die failliet gaat en een bank die instort. Een faillissement van een kleine bank is pijnlijk voor de klanten. Een faillissement van een grote bank kan leiden tot een bevriezing van de kredietverlening, bankruns bij andere banken en een recessie. De crisis van 2008 was een systemische gebeurtenis. Lehman Brothers ging failliet en de schokgolf bracht het wereldwijde financiële systeem bijna ten val.
Systemisch risico komt voort uit verschillende bronnen. Omvang is belangrijk. Een bank die te groot is om failliet te gaan, vormt een systemisch risico omdat een faillissement ervan een domino-effect zou hebben op het hele systeem. Onderlinge verbondenheid is belangrijk. Als banken elkaar leningen verstrekken en met elkaar handelen, kan een faillissement van één bank verliezen doorgeven aan andere banken. Gemeenschappelijke blootstellingen zijn belangrijk. Als veel banken dezelfde activa aanhouden, kan een koersdaling ze allemaal tegelijk treffen. Ondoorzichtigheid is belangrijk. Als niemand weet wie de verliezen draagt, stort het vertrouwen in.
Toezichthouders proberen systeemrisico's in te dammen. Ze wijzen systeemrelevante financiële instellingen aan en onderwerpen deze aan strengere kapitaal-, liquiditeits- en afwikkelingseisen. Ze voeren stresstests uit om ervoor te zorgen dat banken ernstige schokken kunnen doorstaan. Ze eisen een zogenaamd 'living will' waarin beschreven staat hoe een bank zou worden afgewikkeld zonder een reddingsoperatie. Ze houden toezicht op de schaduwbanksector, waar risico's zich buiten het gereguleerde gebied kunnen verspreiden.
Systemische risico's kunnen niet volledig worden geëlimineerd, maar wel worden verminderd. De vraag is of de regels streng genoeg zijn en of toezichthouders snel genoeg ingrijpen wanneer er problemen ontstaan.
Comments
No comments yet. Be the first to share a thought.
Leave a comment