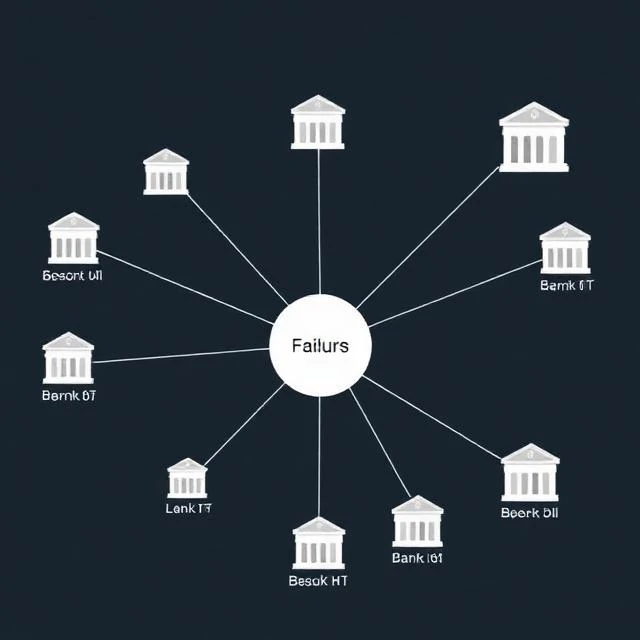
Ryzyko systemowe to ryzyko, że upadek jednej instytucji lub rynku doprowadzi do destabilizacji całego systemu finansowego. To różnica między upadkiem banku a upadkiem całego systemu bankowego. Upadek małego banku jest bolesny dla jego klientów. Upadek dużego banku może zamrozić kredyty, wywołać panikę w innych bankach i doprowadzić do recesji. Kryzys z 2008 roku był wydarzeniem systemowym. Upadł Lehman Brothers, a fala uderzeniowa niemal doprowadziła do załamania globalnego systemu finansowego.
Ryzyko systemowe pochodzi z kilku źródeł. Wielkość ma znaczenie. Bank, który jest zbyt duży, by upaść, stwarza ryzyko systemowe, ponieważ jego upadek rozprzestrzeniłby się kaskadowo na cały system. Wzajemne powiązania mają znaczenie. Jeśli banki udzielają sobie pożyczek i handlują między sobą, upadek jednego może przenieść straty na inne. Wspólne ekspozycje mają znaczenie. Jeśli wiele banków posiada te same aktywa, spadek cen może uderzyć we wszystkie jednocześnie. Przejrzystość ma znaczenie. Jeśli nikt nie wie, kto ponosi straty, zaufanie spada.
Organy regulacyjne starają się ograniczać ryzyko systemowe. Wyznaczają instytucje finansowe o znaczeniu systemowym i nakładają na nie surowsze wymogi kapitałowe, płynnościowe i restrukturyzacyjne. Przeprowadzają testy warunków skrajnych, aby upewnić się, że banki przetrwają poważne wstrząsy. Wymagają testamentów życia opisujących sposób likwidacji banku bez pomocy finansowej. Monitorują bankowość cieni, gdzie ryzyko może migrować poza granice regulacji.
Ryzyka systemowego nie da się wyeliminować. Można je ograniczyć. Pytanie brzmi, czy przepisy są wystarczająco rygorystyczne i czy organy regulacyjne reagują wystarczająco szybko, gdy zaczynają się problemy.
Comments
No comments yet. Be the first to share a thought.
Leave a comment