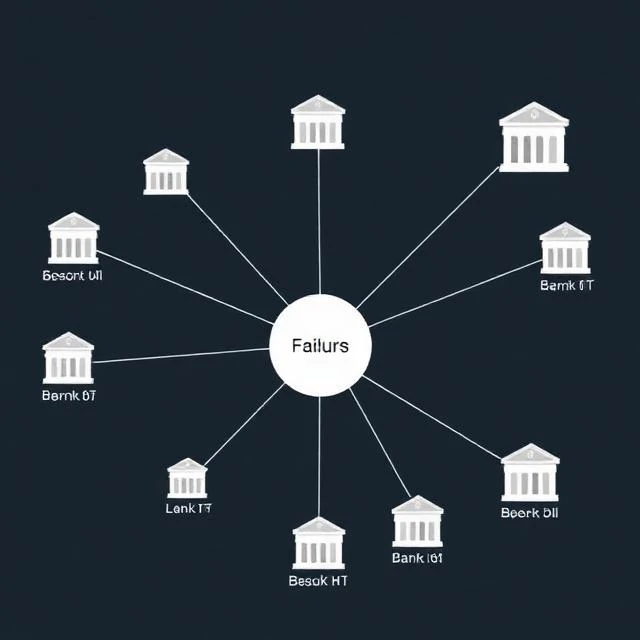
A rendszerszintű kockázat annak a kockázata, hogy egy intézmény vagy piac csődje destabilizálja az egész pénzügyi rendszert. Ez a különbség egy bank és egy bankrendszer összeomlása között. Egy kis bank csődje fájdalmas az ügyfelei számára. Egy nagy bank csődje befagyaszthatja a hiteleket, más bankoknál rohamokat indíthat el, és recessziót okozhat. A 2008-as válság rendszerszintű esemény volt. A Lehman Brothers csődbe ment, és a sokkhullám majdnem ledöntötte a globális pénzügyi rendszert.
A rendszerszintű kockázat több forrásból ered. A méret számít. Egy olyan bank, amely túl nagy ahhoz, hogy csődbe menjen, rendszerszintű kockázatot jelent, mert a csődje átterjedne az egész rendszerre. Az összekapcsoltság számít. Ha a bankok hiteleket nyújtanak egymásnak és kereskednek egymással, az egyik csődje a veszteségeket átháríthatja a többire. A közös kitettségek számítanak. Ha sok bank birtokol ugyanazokat az eszközöket, az árcsökkenés egyszerre sújthatja mindet. Az átláthatatlanság számít. Ha senki sem tudja, hogy ki viseli a veszteségeket, a bizalom összeomlik.
A szabályozók megpróbálják kordában tartani a rendszerszintű kockázatot. Kijelölik a rendszerszintű kockázatot jelentő pénzügyi intézményeket, és szigorúbb tőke-, likviditási és szanálási követelményeknek vetik alá őket. Stresszteszteket végeznek annak biztosítására, hogy a bankok túléljék a súlyos sokkhatásokat. Élő végrendeleteket írnak elő, amelyek leírják, hogyan kellene egy bankot mentőcsomag nélkül felszámolni. Figyelemmel kísérik az árnyékbanki tevékenységet, ahol a kockázat a szabályozott kereteken kívülre is áttevődhet.
A rendszerszintű kockázatot nem lehet kiküszöbölni. Csökkenteni igen. A kérdés az, hogy vajon elég szigorúak-e a szabályok, és hogy a szabályozók elég gyorsan cselekszenek-e, amikor a baj elkezdődik.
Comments
No comments yet. Be the first to share a thought.
Leave a comment