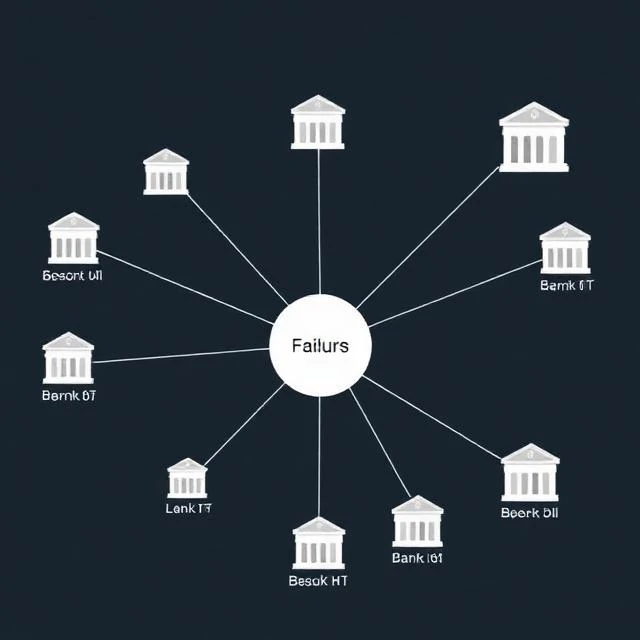
시스템적 위험이란 하나의 금융기관이나 시장의 실패가 전체 금융 시스템을 불안정하게 만들 위험을 말합니다. 이는 은행 하나가 파산하는 것과 은행 시스템 전체가 붕괴하는 것의 차이입니다. 소규모 은행의 파산은 고객에게 고통을 줄 뿐입니다. 하지만 대형 은행의 파산은 신용 경색을 초래하고, 다른 은행들의 예금 인출 사태를 촉발하며, 경기 침체를 야기할 수 있습니다. 2008년 금융 위기는 바로 그러한 시스템적 사건이었습니다. 리먼 브라더스의 파산은 전 세계 금융 시스템을 거의 붕괴시킬 뻔했습니다.
시스템적 위험은 여러 가지 원인에서 비롯됩니다. 규모가 중요합니다. 너무 커서 망할 수 없는 은행은 시스템적 위험을 초래할 수 있는데, 그 은행이 망할 경우 시스템 전체에 파급 효과가 발생하기 때문입니다. 상호 연결성도 중요합니다. 은행들이 서로 대출하고 거래하는 경우, 한 은행의 파산은 다른 은행에도 손실을 전파할 수 있습니다. 공통된 익스포저 또한 중요합니다. 여러 은행이 동일한 자산을 보유하고 있다면, 가격 하락이 모든 은행에 동시에 영향을 미칠 수 있습니다. 불투명성도 문제입니다. 손실을 누가 부담하는지 알 수 없다면 신뢰가 무너집니다.
규제 당국은 시스템적 위험을 억제하기 위해 노력합니다. 시스템적으로 중요한 금융 기관을 지정하고 더 엄격한 자본, 유동성 및 정리 요건을 적용합니다. 은행이 심각한 충격에도 견딜 수 있는지 확인하기 위해 스트레스 테스트를 실시합니다. 구제 금융 없이 은행이 어떻게 청산될 것인지를 명시한 존폐 계획을 요구합니다. 규제 범위 밖으로 위험이 확산될 수 있는 그림자 금융을 감시합니다.
시스템적 위험은 완전히 제거할 수는 없습니다. 다만 줄일 수는 있습니다. 문제는 규제가 충분히 강력한지, 그리고 문제가 발생했을 때 규제 당국이 충분히 신속하게 대응하는지 여부입니다.
Comments
No comments yet. Be the first to share a thought.
Leave a comment