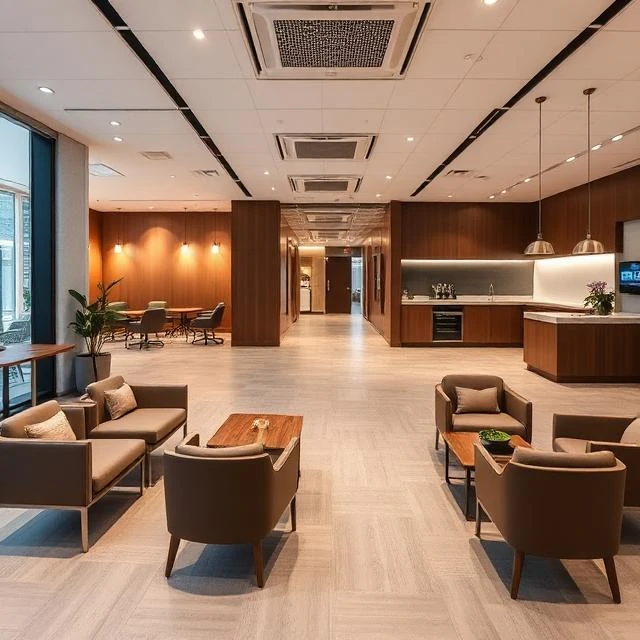
은행 지점은 은행이 고객에게 서비스를 제공하는 물리적인 장소입니다. 계좌를 개설하고, 대출을 신청하고, 수표를 입금하고, 은행원과 직접 상담하는 곳이 바로 지점입니다. 은행 지점은 수 세기 동안 은행의 대외적인 얼굴 역할을 해왔습니다. 지점의 수는 줄어들고 있지만, 완전히 사라지지는 않을 것입니다.
지점 모델이 변화했습니다. 과거에는 지점이 예금, 인출, 결제 등을 처리하는 창구 직원의 업무 중심 공간이었습니다. 하지만 이제 대부분의 거래는 온라인이나 ATM을 통해 이루어집니다. 지점은 고객이 은행원과 만나 주택 담보 대출, 투자, 소기업 대출 등에 대해 상담하는 상담 센터로 탈바꿈하고 있습니다. 지점 내부 구조도 바뀌어 창구는 줄어들고 개인 사무실과 회의 공간이 늘어났습니다.
은행 지점 폐쇄는 논란의 여지가 많습니다. 은행이 농촌이나 저소득층 거주 지역의 지점을 폐쇄하면 고객들은 금융 서비스를 쉽게 이용할 수 없게 됩니다. 특히 고령층 고객과 소규모 사업체들이 가장 큰 타격을 입습니다. 일부 지역사회는 수 마일 내에 지점이 하나도 없는 금융 불모지가 되기도 합니다. 규제 당국과 지역 주민 단체들은 이러한 상황에 반발해 왔고, 일부 은행들은 이동식 지점이나 공유 시설 등을 도입하여 대응해 왔습니다.
대형 은행들은 수천 개의 지점을 보유하고 있습니다. JP모건 체이스는 4,700개 이상, 뱅크오브아메리카는 약 3,800개, 웰스파고는 약 4,200개의 지점을 가지고 있습니다. 지점 수는 매년 몇 퍼센트씩 감소하고 있지만, 복잡한 거래나 사람과의 직접적인 소통을 선호하는 고객에게는 여전히 중요한 역할을 합니다.
Comments
No comments yet. Be the first to share a thought.
Leave a comment