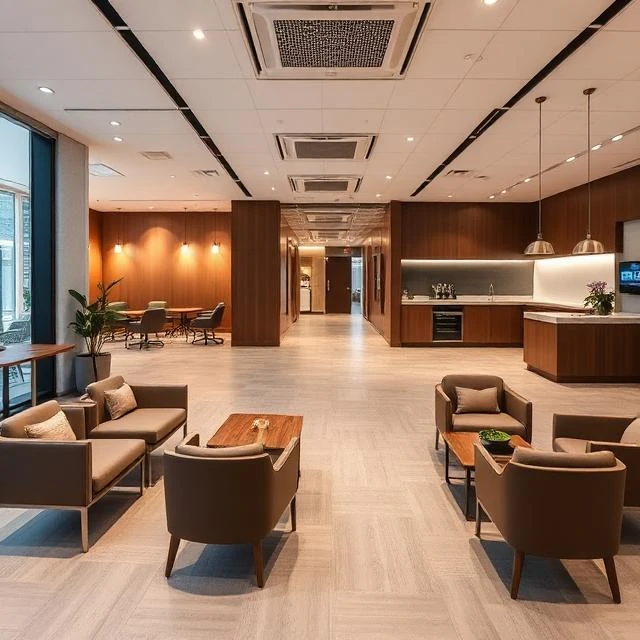
शाखा वह भौतिक स्थान है जहाँ बैंक ग्राहकों को सेवाएं प्रदान करता है। यहीं पर आप खाता खोलते हैं, ऋण के लिए आवेदन करते हैं, चेक जमा करते हैं या बैंक कर्मचारी से आमने-सामने बात करते हैं। सदियों से शाखाएं बैंकिंग का सार्वजनिक चेहरा रही हैं। इनकी संख्या घट रही है, लेकिन ये पूरी तरह से गायब नहीं हो रही हैं।
शाखा प्रणाली में बदलाव आया है। पहले शाखाएँ लेन-देन का केंद्र हुआ करती थीं, जहाँ कैशियर जमा, निकासी और भुगतान का काम संभालते थे। अब इनमें से अधिकांश लेन-देन ऑनलाइन या एटीएम के माध्यम से होते हैं। शाखाएँ परामर्श केंद्र बन रही हैं, जहाँ ग्राहक बैंकरों से मिलकर गृह ऋण, निवेश और छोटे व्यवसाय ऋण के बारे में चर्चा करते हैं। संरचना में भी बदलाव आया है। कैशियर काउंटर कम हो गए हैं और निजी कार्यालय और बैठक स्थल बढ़ गए हैं।
बैंक शाखाओं को बंद करना हमेशा से विवाद का विषय रहा है। जब कोई बैंक ग्रामीण या कम आय वाले इलाकों में अपनी शाखा बंद करता है, तो ग्राहकों को वित्तीय सेवाओं तक आसानी से पहुंच नहीं मिल पाती। बुजुर्ग ग्राहक और छोटे व्यवसाय सबसे ज्यादा प्रभावित होते हैं। कुछ समुदाय बैंकिंग सुविधाओं से वंचित हो जाते हैं, जहां मीलों तक कोई शाखा नहीं मिलती। नियामकों और सामुदायिक समूहों ने इसका विरोध किया है, और कुछ बैंकों ने मोबाइल शाखाएं और साझा सुविधाएं शुरू करके इसका जवाब दिया है।
सबसे बड़े बैंकों की हजारों शाखाएँ हैं। जेपी मॉर्गन चेस की 4,700 से अधिक शाखाएँ हैं। बैंक ऑफ अमेरिका की लगभग 3,800 शाखाएँ हैं। वेल्स फार्गो की लगभग 4,200 शाखाएँ हैं। इनकी संख्या में हर साल कुछ प्रतिशत की गिरावट आ रही है। लेकिन जटिल लेन-देन और उन ग्राहकों के लिए शाखाएँ अभी भी महत्वपूर्ण हैं जो व्यक्तिगत संपर्क पसंद करते हैं।
Comments
No comments yet. Be the first to share a thought.
Leave a comment