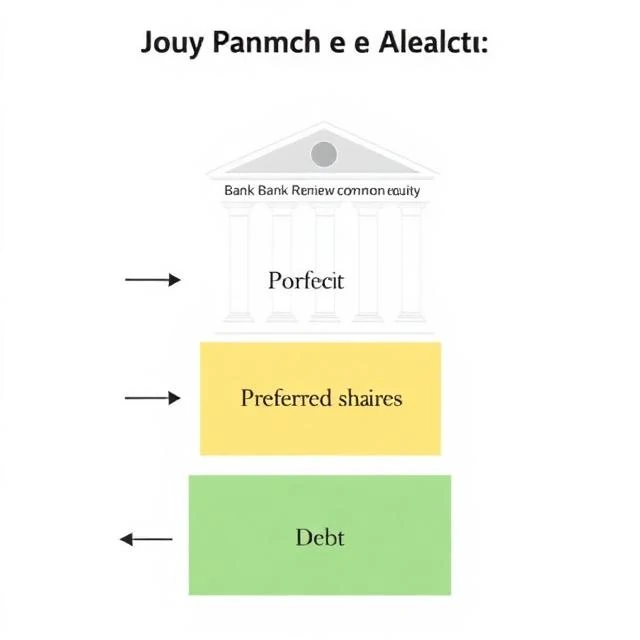
资本要求规定了银行必须持有的最低资本额,以吸收损失。资本并非存放在金库中的现金,而是银行资产与负债之间的差额,资金来源包括股东权益和留存收益。监管机构要求银行持有的资本金必须达到其风险加权资产的一定比例。风险越高,所需的资本金就越多。
这些规则源自《巴塞尔协议》。现行的《巴塞尔协议III》要求一级普通股资本充足率至少为4.5%,外加2.5%的资本保护缓冲,总计7%。具有系统重要性的银行必须持有额外资本。美国最大的几家银行面临着更为严格的要求,压力测试将决定它们需要多少资本才能度过严重的经济衰退。
资本要求是一种权衡。资本不足,银行在遭受损失时容易倒闭;资本过多,银行放贷减少,会拖累经济增长。2008年的危机表明,当时的资本水平过低。银行几乎没有缓冲能力来吸收抵押贷款损失,最终不得不由纳税人出手救助。自那以后,大型银行的资本水平大约翻了一番。
批评人士认为,资本要求仍然过于复杂,银行会操纵风险权重。一些经济学家提出采用简单的杠杆率,即无论风险如何,都要求银行持有一定比例的资本。争论仍在继续,但原则已定:银行必须承担相应的风险。
Comments
No comments yet. Be the first to share a thought.
Leave a comment