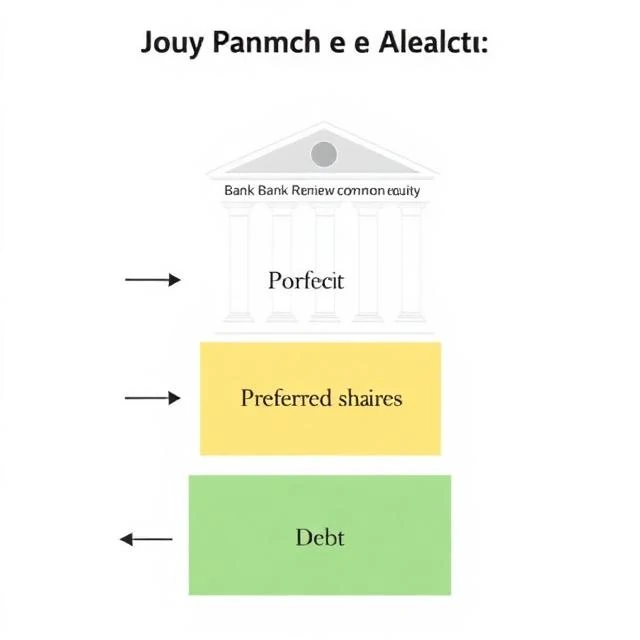
自己資本比率規制とは、銀行が損失を吸収するために保有しなければならない最低限の資本額を定めたものです。資本とは金庫に保管されている現金のことではなく、株主資本と内部留保によって賄われる、銀行の資産と負債の差額のことです。規制当局は、銀行に対し、リスク加重資産の一定割合に相当する資本を保有することを義務付けています。リスクが高いほど、必要な資本額も多くなります。
これらの規則はバーゼル合意に基づくものです。現行の枠組みであるバーゼルIIIでは、最低4.5%の普通株式等Tier 1比率に加え、2.5%の資本保全バッファーが必要で、合計7%となります。システム上重要な銀行は、さらに追加の資本を保有しなければなりません。米国の大手銀行はさらに厳しい要件に直面しており、ストレステストによって深刻な景気後退を乗り切るために必要な資本額が決定されます。
自己資本比率はトレードオフの関係にある。自己資本が少なすぎると、損失が発生した際に銀行は破綻する。多すぎると、銀行の融資が減り、経済成長が鈍化する。2008年の金融危機は、自己資本比率が低すぎたことを示した。銀行は住宅ローン損失を吸収するだけの余裕がなく、納税者が救済せざるを得なかった。それ以来、大手銀行の自己資本比率はほぼ倍増している。
批判者たちは、自己資本規制が依然として複雑すぎること、そして銀行がリスク加重を不正に操作していると主張している。一部の経済学者は、リスクに関係なく総資産に対する割合として自己資本を義務付ける、単純なレバレッジ比率を提案している。議論は続いているが、原則は確立されている。銀行はリスクを負わなければならないのだ。
Comments
No comments yet. Be the first to share a thought.
Leave a comment