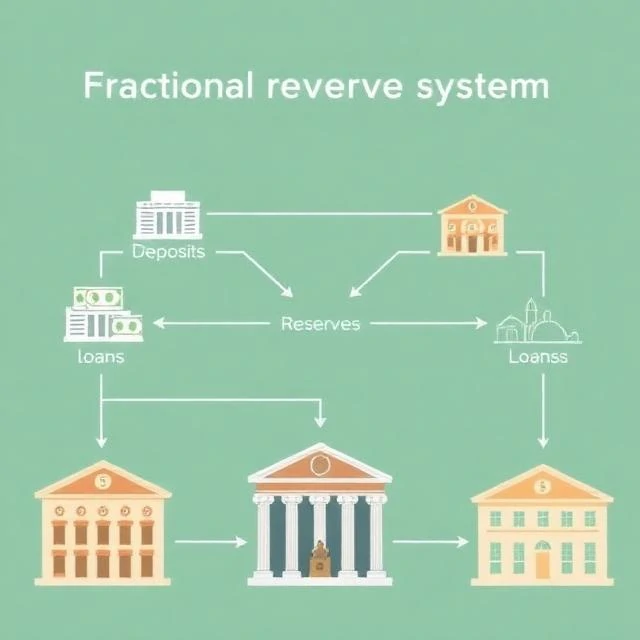
Kısmi rezerv bankacılığı, bankaların mevduatların sadece bir kısmını rezerv olarak tuttuğu ve geri kalanını kredi olarak verdiği bir sistemdir. Bir bankanın 1 milyon dolar mevduatı ve %10 rezerv zorunluluğu varsa, 100.000 dolarını rezerv olarak tutar ve 900.000 dolarını kredi olarak verir. Borç alanlar parayı harcar ve para diğer bankalara gider; bu bankalar da paranın bir kısmını tekrar kredi olarak verir. Bu süreç, para arzını çoğaltır.
Bu sistem, modern bankacılığın büyük bir bölümünün işleyiş biçimidir. Ancak risksiz değildir. Mevduat sahipleri bankanın rezervlerinden daha fazlasını talep ederse, banka iflas eder. Mevduat sigortası öncesinde banka hücumlarında yaşanan da buydu. Rezerv zorunluluğu riski azaltır, ancak ortadan kaldırmaz. Bankalar ayrıca kayıpları karşılamak için sermaye tutarlar ve merkez bankaları acil durumlarda bankalara borç verirler.
Amerika Birleşik Devletleri'nde büyük bankalar için zorunlu karşılık oranı on yıllarca yüzde 10 idi. 2020'de Federal Rezerv, karşılıkların artık kredilendirme üzerinde bağlayıcı bir unsur olmadığı gerekçesiyle bu oranı sıfıra indirdi. Sermaye gereksinimleri ve likidite kuralları artık zorunlu karşılık oranlarının eskiden yaptığı işi yapıyor. Diğer ülkeler hala zorunlu karşılık oranlarını kullanıyor ve bazıları bunu para politikası aracı olarak kullanıyor.
Kısmi rezerv bankacılığı tartışmalı bir konudur. Eleştirmenler, bu sistemin havadan para yarattığını ve ekonomik dalgalanmaları körüklediğini savunurken, destekçileri ise tasarrufları yatırıma yönlendirdiğini ve ekonomik büyümeyi desteklediğini ileri sürmektedir. Bu tartışma, 19. yüzyıla kadar uzanan eski bir konudur. Sistem mükemmel olmasa da, büyük ölçekte işleyen daha iyi bir sistem henüz tasarlanmamıştır.
Comments
No comments yet. Be the first to share a thought.
Leave a comment