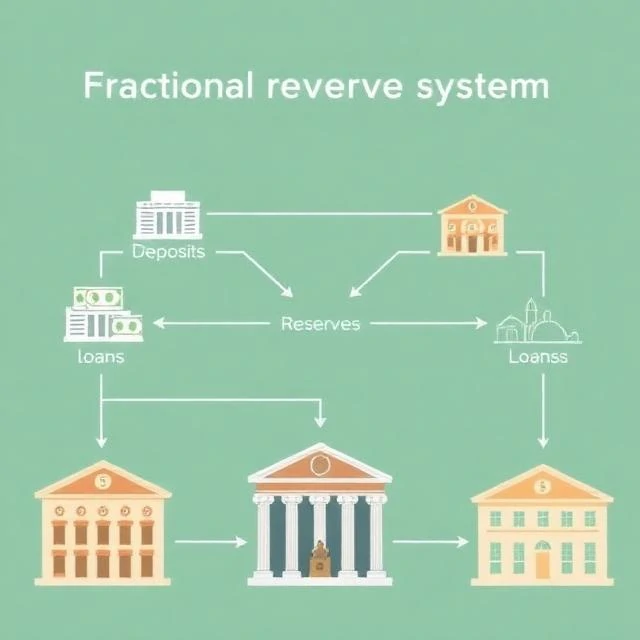
部分准备金制度是指银行只保留部分存款作为准备金,其余部分用于放贷。例如,如果一家银行有100万美元的存款,准备金率为10%,那么它会保留10万美元作为准备金,放贷90万美元。借款人消费后,资金会流入其他银行,这些银行又会再次放贷一部分。这个过程会不断增加货币供应量。
这套系统是大多数现代银行业务的运作方式。它并非没有风险。如果储户要求的存款超过银行的准备金,银行就会倒闭。存款保险制度出现之前,银行挤兑事件就是如此发生的。存款准备金制度降低了风险,但并不能完全消除风险。银行还会持有资本来吸收损失,中央银行也会在紧急情况下向银行提供贷款。
几十年来,美国大型银行的存款准备金率一直维持在10%。2020年,美联储将其降至零,理由是存款准备金不再是限制贷款的约束因素。如今,资本要求和流动性规则承担了存款准备金率曾经发挥的作用。其他一些国家仍然保留存款准备金率,有些国家甚至将其作为货币政策工具。
部分准备金银行制度一直备受争议。批评者认为它凭空创造货币,加剧经济繁荣与衰退的周期性波动。支持者则认为它能引导储蓄转化为投资,促进经济增长。这场争论由来已久,可以追溯到19世纪。该制度并非完美无缺,但至今无人设计出一种更高效、更适合大规模应用的制度。
Comments
No comments yet. Be the first to share a thought.
Leave a comment