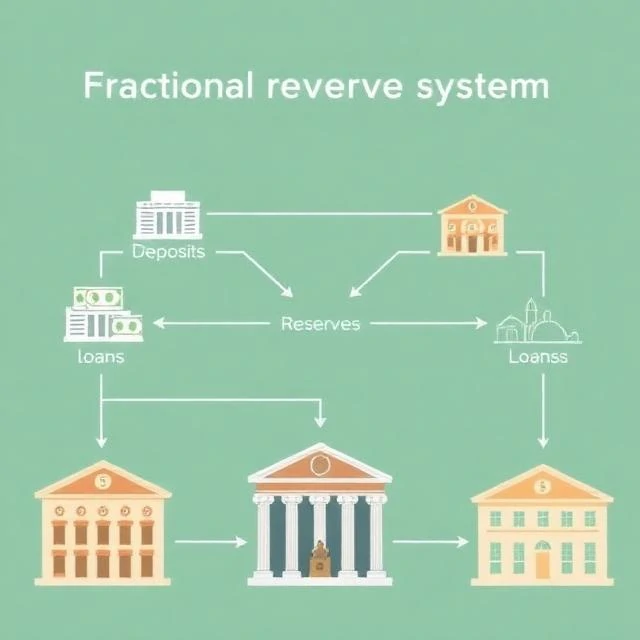
Fraksjonell reservebankvirksomhet er et system der banker bare holder en brøkdel av innskuddene som reserver og låner ut resten. Hvis en bank har 1 million dollar i innskudd og et reservekrav på 10 prosent, beholder den 100 000 dollar og låner ut 900 000 dollar. Låntakerne bruker pengene, og de ender opp i andre banker, som låner ut en del igjen. Prosessen multipliserer pengemengden.
Systemet er slik de fleste moderne banktjenester fungerer. Det er ikke uten risiko. Hvis innskytere krever mer enn bankens reserver, går banken konkurs. Det var det som skjedde under bankrush før innskuddsforsikring. Reservekravet reduserer risikoen, men det eliminerer den ikke. Banker holder også kapital for å absorbere tap, og sentralbanker låner ut til banker i nødsituasjoner.
Reservekravet i USA var 10 prosent for store banker i flere tiår. I 2020 reduserte den amerikanske sentralbanken (Federal Reserve) det til null, med den begrunnelse at reserver ikke lenger var den bindende begrensningen på utlån. Kapitalkrav og likviditetsregler gjør nå den samme jobben som reservekrav pleide å gjøre. Andre land bruker fortsatt reservekrav, og noen bruker dem som et pengepolitisk verktøy.
Fraksjonell reservebankvirksomhet er kontroversiell. Kritikere hevder at det skaper penger ut av løse luften og gir næring til både opp- og nedgangstider. Tilhengere hevder at det kanaliserer sparing til investeringer og støtter økonomisk vekst. Debatten er gammel og går tilbake til 1800-tallet. Systemet er ikke perfekt, men ingen har utviklet et bedre system som fungerer i stor skala.
Comments
No comments yet. Be the first to share a thought.
Leave a comment