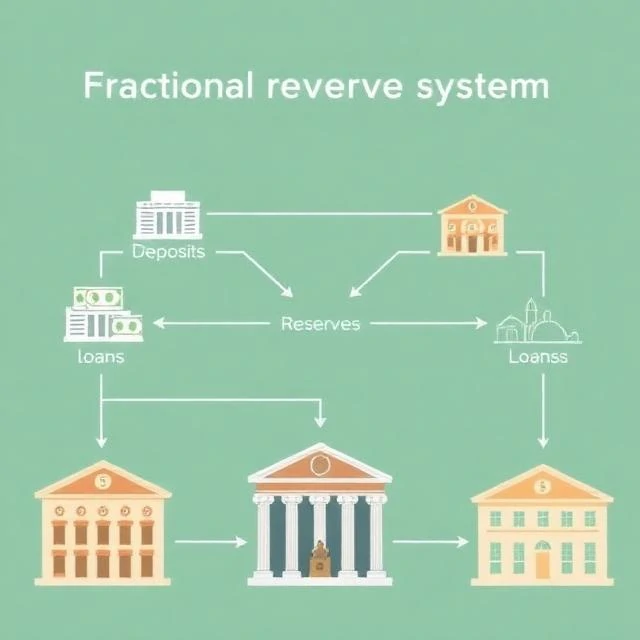
A részleges tartalékolású bankrendszer olyan rendszer, amelyben a bankok a betéteknek csak egy részét tartják tartalékként, a többit pedig hitelként adják ki. Ha egy banknak 1 millió dollár betétje van, és 10 százalékos tartalékkötelezettsége van, akkor 100 000 dollárt tart meg, és 900 000 dollárt hitelez. A hitelfelvevők elköltik a pénzt, és az más bankoknál köt ki, amelyek ismét hitelként adják ki egy részét. A folyamat megsokszorozza a pénzkínálatot.
Ez a rendszer jellemzi a legtöbb modern bankrendszer működését. Nem kockázatmentes. Ha a betétesek többet követelnek, mint a bank tartalékai, a bank csődbe megy. Ez történt a betétbiztosítás előtti bankrohamok során is. A tartalékolási kötelezettség csökkenti a kockázatot, de nem szünteti meg azt. A bankok tőkét is tartanak a veszteségek elnyelésére, a központi bankok pedig vészhelyzetben hitelt nyújtanak a bankoknak.
Az Egyesült Államokban évtizedekig 10 százalék volt a nagybankok tartalékrátája. 2020-ban a Federal Reserve nullára csökkentette ezt az értéket, azzal érvelve, hogy a tartalékok már nem jelentik a hitelezés kötelező érvényű korlátját. A tőkekövetelmények és a likviditási szabályok ma már azt a szerepet töltik be, amelyet korábban a tartalékkövetelmények. Más országok továbbra is alkalmazzák a tartalékkövetelményeket, egyesek pedig monetáris politikai eszközként használják azokat.
A tört tartalékú bankrendszer ellentmondásos. A kritikusok szerint a semmiből teremt pénzt, és táplálja a fellendüléseket és visszaeséseket. A támogatók azzal érvelnek, hogy a megtakarításokat beruházásokká alakítja, és támogatja a gazdasági növekedést. A vita régi, egészen a 19. századig nyúlik vissza. A rendszer nem tökéletes, de senki sem tervezett jobbat, amely nagy léptékben működik.
Comments
No comments yet. Be the first to share a thought.
Leave a comment