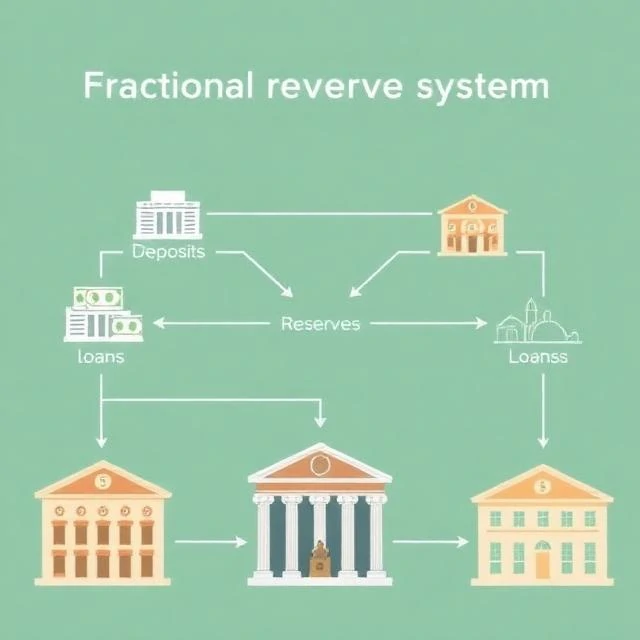
आंशिक आरक्षित बैंकिंग एक ऐसी प्रणाली है जिसमें बैंक जमा राशि का केवल एक अंश आरक्षित के रूप में रखते हैं और शेष राशि उधार देते हैं। यदि किसी बैंक के पास 10 लाख डॉलर जमा हैं और आरक्षित राशि की आवश्यकता 10 प्रतिशत है, तो वह 100,000 डॉलर अपने पास रखता है और 900,000 डॉलर उधार देता है। उधारकर्ता इस धन को खर्च करते हैं और यह अन्य बैंकों में पहुँच जाता है, जो इसका एक हिस्सा फिर से उधार देते हैं। यह प्रक्रिया मुद्रा आपूर्ति को कई गुना बढ़ा देती है।
यह प्रणाली आधुनिक बैंकिंग व्यवस्था का आधार है। इसमें जोखिम भी शामिल है। यदि जमाकर्ता बैंक के भंडार से अधिक राशि की मांग करते हैं, तो बैंक दिवालिया हो जाता है। जमा बीमा लागू होने से पहले बैंकों में भगदड़ मचने के दौरान यही हुआ था। आरक्षित निधि की आवश्यकता जोखिम को कम करती है, लेकिन इसे पूरी तरह समाप्त नहीं करती। बैंक नुकसान की भरपाई के लिए पूंजी भी रखते हैं, और आपात स्थिति में केंद्रीय बैंक बैंकों को ऋण प्रदान करते हैं।
अमेरिका में दशकों तक बड़े बैंकों के लिए आरक्षित निधि 10 प्रतिशत थी। 2020 में, फेडरल रिजर्व ने इसे घटाकर शून्य कर दिया, यह तर्क देते हुए कि अब ऋण देने पर आरक्षित निधि बाध्यकारी कारक नहीं रह गई है। पूंजी आवश्यकताएं और तरलता नियम अब वह काम करते हैं जो पहले आरक्षित निधि करती थी। अन्य देश अभी भी आरक्षित निधि का उपयोग करते हैं, और कुछ इसे मौद्रिक नीति उपकरण के रूप में इस्तेमाल करते हैं।
आंशिक आरक्षित बैंकिंग विवादास्पद है। आलोचकों का तर्क है कि यह बिना किसी आधार के पैसा पैदा करती है और आर्थिक उछाल-उतराई को बढ़ावा देती है। समर्थकों का तर्क है कि यह बचत को निवेश में लगाती है और आर्थिक विकास को गति देती है। यह बहस पुरानी है, जो 19वीं सदी से चली आ रही है। यह प्रणाली परिपूर्ण नहीं है, लेकिन बड़े पैमाने पर काम करने वाली इससे बेहतर प्रणाली अभी तक किसी ने नहीं बनाई है।
Comments
No comments yet. Be the first to share a thought.
Leave a comment