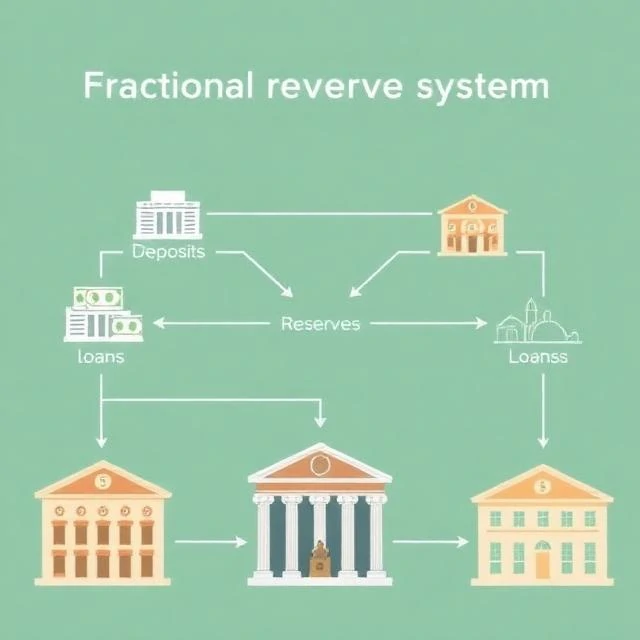
نظام الاحتياطي الجزئي هو نظام مصرفي تحتفظ فيه البنوك بجزء فقط من الودائع كاحتياطي، وتقرض الباقي. فإذا كان لدى بنك مليون دولار من الودائع ونسبة احتياطي مطلوبة تبلغ 10%، فإنه يحتفظ بـ 100 ألف دولار ويقرض 900 ألف دولار. ينفق المقترضون الأموال، ثم تصل إلى بنوك أخرى، والتي بدورها تقرض جزءًا منها. هذه العملية تزيد من حجم المعروض النقدي.
هذا النظام هو آلية عمل معظم البنوك الحديثة، وهو لا يخلو من المخاطر. فإذا طلب المودعون أكثر مما لدى البنك من احتياطيات، يُفلس البنك. وهذا ما حدث خلال عمليات سحب الودائع الجماعي قبل وجود نظام تأمين الودائع. يقلل شرط الاحتياطي من المخاطر، ولكنه لا يقضي عليها تمامًا. كما تحتفظ البنوك برأس مال لاستيعاب الخسائر، وتُقرض البنوك المركزية البنوك في حالات الطوارئ.
كانت نسبة الاحتياطي الإلزامي في الولايات المتحدة 10% للبنوك الكبيرة لعقود. وفي عام 2020، خفّض الاحتياطي الفيدرالي هذه النسبة إلى الصفر، مُعللاً ذلك بأن الاحتياطيات لم تعد تُشكّل قيداً مُلزماً على الإقراض. وتؤدي متطلبات رأس المال وقواعد السيولة الآن الدور الذي كانت تؤديه متطلبات الاحتياطي سابقاً. ولا تزال دول أخرى تستخدم متطلبات الاحتياطي، بل إن بعضها يستخدمها كأداة للسياسة النقدية.
يُعدّ نظام الاحتياطي الجزئي المصرفي مثيرًا للجدل. يرى منتقدوه أنه يخلق النقود من العدم، مما يُؤجّج فترات الازدهار والركود الاقتصادي. بينما يرى مؤيدوه أنه يُوجّه المدخرات نحو الاستثمار، ويدعم النمو الاقتصادي. هذا النقاش قديم، ويعود إلى القرن التاسع عشر. صحيح أن النظام ليس مثاليًا، لكن لم يصمّم أحد نظامًا أفضل منه يُطبّق على نطاق واسع.
Comments
No comments yet. Be the first to share a thought.
Leave a comment