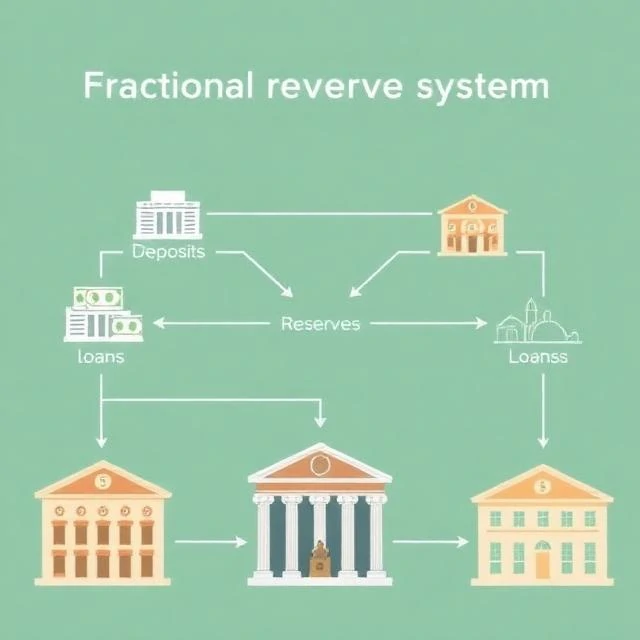
부분 지급준비금 제도는 은행이 예금의 일부만 지급준비금으로 보유하고 나머지는 대출해주는 시스템입니다. 예를 들어, 한 은행에 100만 달러의 예금이 있고 지급준비율이 10%라면, 은행은 10만 달러를 지급준비금으로 보유하고 나머지 90만 달러를 대출해줍니다. 대출받은 사람들은 돈을 소비하고, 그 돈은 다른 은행으로 흘러가 다시 일부를 대출해줍니다. 이러한 과정을 통해 통화 공급량이 증가합니다.
이 시스템은 대부분의 현대 은행 업무 방식입니다. 하지만 위험이 전혀 없는 것은 아닙니다. 예금자들이 은행의 지급준비금보다 더 많은 금액을 요구하면 은행은 파산합니다. 예금자보호제도가 도입되기 전 뱅크런 사태가 바로 그런 경우였습니다. 지급준비율은 위험을 줄여주지만 완전히 없애지는 못합니다. 은행들은 손실을 흡수하기 위해 자본을 보유하고 있으며, 중앙은행은 비상시에 은행에 자금을 대출해줍니다.
미국에서는 수십 년 동안 대형 은행에 대해 10%의 지급준비율을 적용했습니다. 2020년 연방준비제도는 지급준비율이 더 이상 대출을 제약하는 구속력이 없다고 판단하여 지급준비율을 0%로 낮췄습니다. 현재는 자본 요건과 유동성 규정이 과거 지급준비율이 수행했던 역할을 대신하고 있습니다. 다른 국가들은 여전히 지급준비율을 유지하고 있으며, 일부 국가에서는 이를 통화 정책 수단으로 활용하고 있습니다.
부분지급준비제도는 논란의 여지가 많습니다. 비판론자들은 이 제도가 무에서 유를 창조해내어 경기 호황과 불황을 부추긴다고 주장합니다. 반면 지지자들은 저축을 투자로 유도하고 경제 성장을 촉진한다고 반박합니다. 이 논쟁은 19세기까지 거슬러 올라갈 정도로 오래되었습니다. 이 제도가 완벽하지는 않지만, 대규모로 적용 가능한 더 나은 제도는 아직 개발되지 않았습니다.
Comments
No comments yet. Be the first to share a thought.
Leave a comment