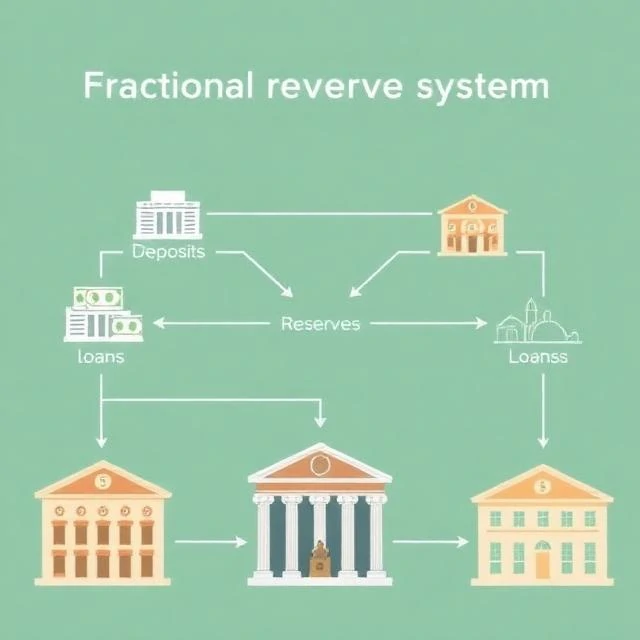
O sistema de reservas fraccionárias consiste na retenção, pelos bancos, de apenas uma fracção dos depósitos como reserva, e no empréstimo do restante. Se um banco possuir 1 milhão de dólares em depósitos e um requisito de reserva de 10%, retém 100.000 dólares e empresta 900.000 dólares. Os mutuários gastam o dinheiro, que acaba noutros bancos, aos quais emprestam novamente uma parte. Este processo multiplica a oferta monetária.
Este sistema é semelhante ao funcionamento da maioria dos bancos modernos. Não está isento de riscos. Se os depositantes exigirem mais do que as reservas do banco, este entra em colapso. Era o que acontecia durante as corridas aos bancos antes da existência do seguro de depósitos. A exigência de reservas reduz o risco, mas não o elimina. Os bancos também mantêm capital para absorver perdas, e os bancos centrais emprestam aos bancos em situações de emergência.
Nos Estados Unidos, a exigência de reservas obrigatórias era de 10% para os grandes bancos durante décadas. Em 2020, a Reserva Federal reduziu-a a zero, argumentando que as reservas já não constituíam um obstáculo vinculativo ao crédito. Os requisitos de capital e as regras de liquidez desempenham agora a função que era anteriormente exercida pelas exigências de reservas obrigatórias. Outros países ainda utilizam requisitos de reservas obrigatórias, e alguns utilizam-nos como instrumento de política monetária.
O sistema bancário de reservas fraccionárias é controverso. Os críticos argumentam que cria dinheiro do nada e alimenta ciclos de expansão e recessão. Os defensores argumentam que canaliza a poupança para o investimento e impulsiona o crescimento económico. O debate é antigo, remontando ao século XIX. O sistema não é perfeito, mas ninguém conseguiu criar um sistema melhor que funcione em grande escala.
Comments
No comments yet. Be the first to share a thought.
Leave a comment