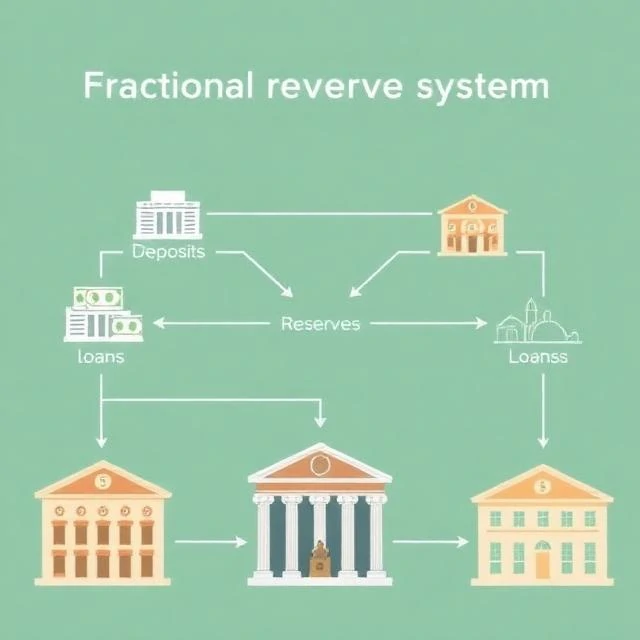
Fraktionell reservbankverksamhet är ett system där banker endast håller en bråkdel av insättningarna som reserver och lånar ut resten. Om en bank har 1 miljon dollar i insättningar och ett reservkrav på 10 procent, behåller den 100 000 dollar och lånar ut 900 000 dollar. Låntagarna spenderar pengarna, och de hamnar hos andra banker, som lånar ut en del igen. Processen multiplicerar penningmängden.
Systemet är hur de flesta moderna banker fungerar. Det är inte utan risk. Om insättare kräver mer än bankens reserver, går banken i konkurs. Det var vad som hände under bankrusningar före insättningsgarantin. Reservkravet minskar risken, men det eliminerar den inte. Banker håller också kapital för att absorbera förluster, och centralbanker lånar ut till banker i nödsituationer.
Reservkravet i USA var 10 procent för stora banker i årtionden. År 2020 sänkte Federal Reserve det till noll med argumentet att reserver inte längre var den bindande begränsningen för utlåning. Kapitalkrav och likviditetsregler gör nu det arbete som reservkrav brukade göra. Andra länder använder fortfarande reservkrav, och vissa använder dem som ett penningpolitiskt verktyg.
Fraktionell reservbankverksamhet är kontroversiell. Kritiker menar att den skapar pengar ur tomma intet och underblåser både hög- och lågkonjunkturer. Förespråkare menar att den kanaliserar sparande till investeringar och stöder ekonomisk tillväxt. Debatten är gammal och går tillbaka till 1800-talet. Systemet är inte perfekt, men ingen har utformat ett bättre system som fungerar i stor skala.
Comments
No comments yet. Be the first to share a thought.
Leave a comment