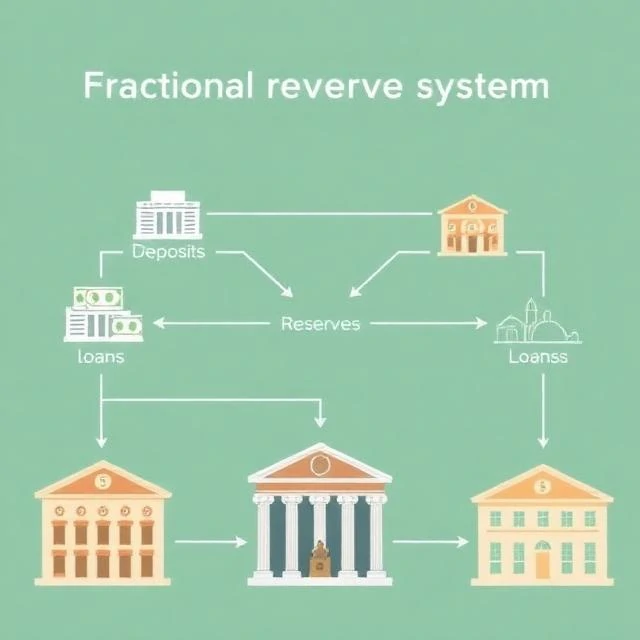
Система частичного резервирования — это система, при которой банки хранят в качестве резервов лишь часть депозитов, а остальную часть выдают в кредит. Если у банка есть 1 миллион долларов на депозитах и 10-процентная норма резервирования, он хранит 100 000 долларов и выдает кредиты на 900 000 долларов. Заемщики тратят эти деньги, и они оказываются в других банках, которые снова выдают часть кредитов. Этот процесс увеличивает денежную массу.
Эта система лежит в основе работы большинства современных банков. Она не лишена рисков. Если вкладчики предъявляют требования, превышающие резервы банка, банк терпит крах. Именно это происходило во время массовых изъятий вкладов до введения системы страхования вкладов. Требование о резервировании снижает риск, но не устраняет его полностью. Банки также держат капитал для покрытия убытков, а центральные банки предоставляют банкам кредиты в чрезвычайных ситуациях.
В Соединенных Штатах на протяжении десятилетий обязательные резервы для крупных банков составляли 10 процентов. В 2020 году Федеральная резервная система снизила их до нуля, заявив, что резервы больше не являются ограничивающим фактором кредитования. Теперь функции, которые раньше выполняли обязательные резервы, выполняют требования к капиталу и правила ликвидности. Другие страны по-прежнему используют обязательные резервы, а некоторые применяют их в качестве инструмента денежно-кредитной политики.
Система частичного резервирования вызывает споры. Критики утверждают, что она создает деньги из ничего и подпитывает экономические подъемы и спады. Сторонники же считают, что она направляет сбережения в инвестиции и поддерживает экономический рост. Дискуссия на эту тему ведётся уже давно, ещё с XIX века. Система не идеальна, но никто не разработал более эффективную систему, работающую в больших масштабах.
Comments
No comments yet. Be the first to share a thought.
Leave a comment