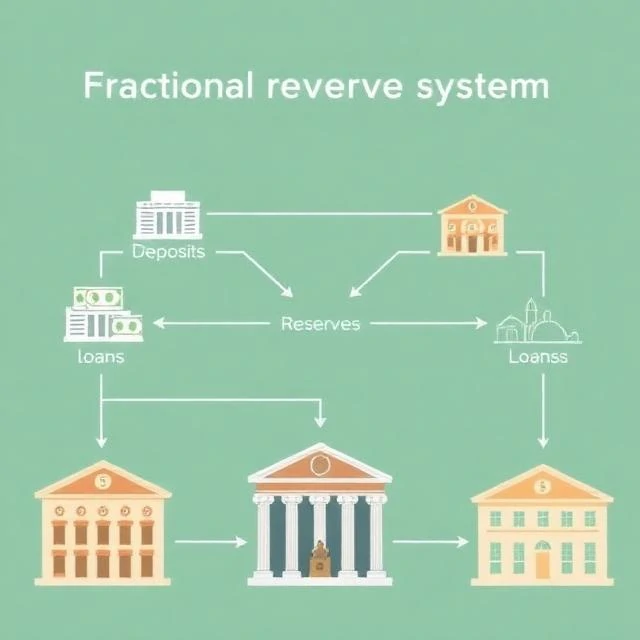
Le système de réserves fractionnaires est un système où les banques ne conservent qu'une fraction des dépôts en réserve et prêtent le reste. Si une banque possède 1 million de dollars de dépôts et un taux de réserve obligatoire de 10 %, elle conserve 100 000 dollars et en prête 900 000. Les emprunteurs dépensent cet argent, qui se retrouve ensuite dans d'autres banques, lesquelles en prêtent à leur tour une partie. Ce processus multiplie la masse monétaire.
Ce système est celui qui régit la plupart des banques modernes. Il n'est pas sans risque. Si les déposants exigent plus que les réserves de la banque, celle-ci fait faillite. C'est ce qui s'est produit lors des paniques bancaires avant la mise en place de la garantie des dépôts. L'obligation de réserves réduit le risque, mais ne l'élimine pas. Les banques détiennent également des fonds propres pour absorber les pertes, et les banques centrales leur accordent des prêts en cas d'urgence.
Aux États-Unis, le taux de réserves obligatoires pour les grandes banques était de 10 % depuis des décennies. En 2020, la Réserve fédérale l'a ramené à zéro, arguant que les réserves ne constituaient plus une contrainte majeure pour l'octroi de prêts. Ce sont désormais les exigences de fonds propres et les règles de liquidité qui remplissent cette fonction. D'autres pays maintiennent le taux de réserves obligatoires, et certains l'utilisent comme instrument de politique monétaire.
Le système de réserves fractionnaires est controversé. Ses détracteurs affirment qu'il crée de la monnaie ex nihilo et alimente les cycles d'expansion et de récession. Ses partisans soutiennent qu'il oriente l'épargne vers l'investissement et favorise la croissance économique. Ce débat est ancien et remonte au XIXe siècle. Le système n'est pas parfait, mais personne n'a encore conçu de système plus performant et applicable à grande échelle.
Comments
No comments yet. Be the first to share a thought.
Leave a comment