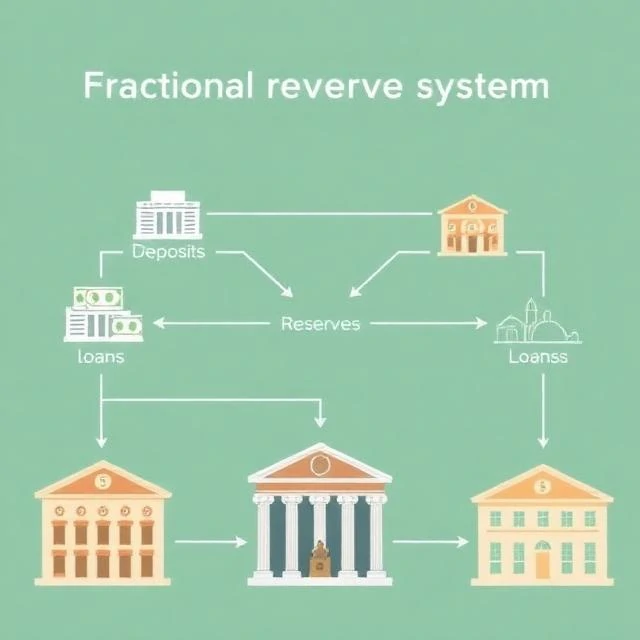
Fraktioneret reservebankvirksomhed er et system, hvor banker kun holder en brøkdel af indlånene som reserver og låner resten ud. Hvis en bank har 1 million dollars i indlån og et reservekrav på 10 procent, beholder den 100.000 dollars og låner 900.000 dollars ud. Låntagerne bruger pengene, og de ender i andre banker, som låner en del ud igen. Processen multiplicerer pengemængden.
Systemet er sådan, de fleste moderne banker fungerer. Det er ikke uden risiko. Hvis indskyderne kræver mere end bankens reserver, går banken konkurs. Det var det, der skete under bankkriser før indlånsforsikringen. Reservekravet reducerer risikoen, men det eliminerer den ikke. Banker holder også kapital til at absorbere tab, og centralbanker låner ud til banker i nødsituationer.
Reservekravet i USA var 10 procent for store banker i årtier. I 2020 reducerede den amerikanske centralbank (Federal Reserve) det til nul med den begrundelse, at reserver ikke længere var den bindende begrænsning for udlån. Kapitalkrav og likviditetsregler udfører nu det samme arbejde, som reservekrav plejede at udføre. Andre lande bruger stadig reservekrav, og nogle bruger dem som et pengepolitisk værktøj.
Fraktioneret reservebankvirksomhed er kontroversiel. Kritikere hævder, at det skaber penge ud af den blå luft og giver næring til både op- og nedture. Tilhængere hævder, at det kanaliserer opsparinger til investeringer og understøtter økonomisk vækst. Debatten er gammel og går tilbage til det 19. århundrede. Systemet er ikke perfekt, men ingen har designet et bedre system, der fungerer i stor skala.
Comments
No comments yet. Be the first to share a thought.
Leave a comment