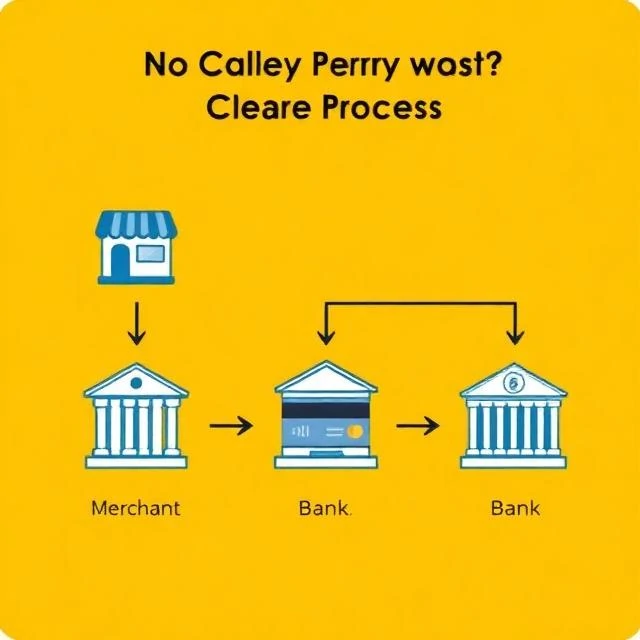
Quando paga algo com cartão ou cheque, o dinheiro não é transferido instantaneamente. Passa por um processo chamado compensação, em que os bancos trocam instruções de pagamento e acertam os saldos entre si. A compensação é a infraestrutura do sistema financeiro. É invisível para a maioria das pessoas, mas nada funciona sem ela.
A compensação ocorre de diversas formas. A compensação de cheques envolve o banco do pagador a enviar o cheque para o banco do beneficiário, seja física ou eletronicamente, e os fundos a serem transferidos. A compensação de cartões envolve o banco do comerciante a enviar os dados da transação para a rede de cartões, que os encaminha para o banco do titular do cartão para aprovação e liquidação. A compensação ACH agrupa os pagamentos eletrónicos e liquida-os através da Reserva Federal. A compensação por transferência eletrónica transfere fundos imediatamente através de um sistema de liquidação bruta em tempo real.
Compensação não é o mesmo que liquidação. A compensação é o processo de conciliação e confirmação de transações. A liquidação é a transferência efetiva de fundos entre bancos. Nos Estados Unidos, a Reserva Federal opera os sistemas Fedwire e FedACH, que realizam a liquidação da maioria das transações. A Clearing House, uma organização privada, opera o CHIPS, que liquida os grandes pagamentos internacionais em dólares.
Os prazos de compensação variam. As transferências eletrónicas são liquidadas no mesmo dia. As transferências ACH são liquidadas em um a três dias. As transações com cartão são liquidadas em um a dois dias. A compensação de cheques pode demorar até cinco dias. Agilizar a compensação é uma prioridade para as entidades reguladoras, que pretendem que os pagamentos sejam processados com a mesma rapidez que a informação.
Comments
No comments yet. Be the first to share a thought.
Leave a comment