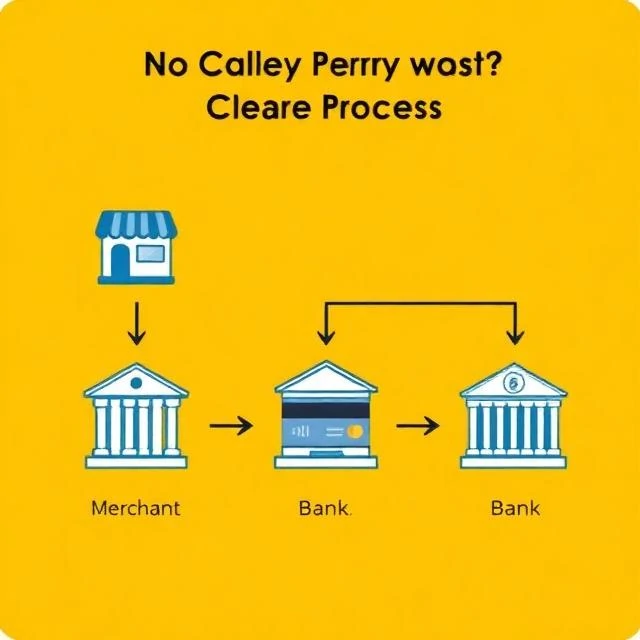
Amikor kártyával vagy csekkel fizetsz, a pénz nem azonnal mozdul el. Egy elszámolásnak nevezett folyamaton megy keresztül, ahol a bankok fizetési utasításokat cserélnek, és rendezik egymás között az egyenlegeket. Az elszámolás a pénzügyi rendszer vízvezeték-rendszere. A legtöbb ember számára láthatatlan, de semmi sem működik nélküle.
Az elszámolás többféleképpen is történhet. A csekkleszámolás során a fizető fél bankja elküldi a csekket a kedvezményezett bankjának, akár fizikailag, akár elektronikusan, és az összeg átutalásra kerül. A kártyaelszámolás során a kereskedő bankja elküldi a tranzakciós adatokat a kártyahálózatnak, amely továbbítja azokat a kártyatulajdonos bankjához jóváhagyásra és elszámolásra. Az ACH-elszámolás kötegeli az elektronikus fizetéseket, és a Federal Reserve-en keresztül rendezi azokat. Az elektronikus elszámolás azonnal átutalja az összeget egy valós idejű bruttó elszámolási rendszeren keresztül.
Az elszámolás nem ugyanaz, mint az elszámolás. Az elszámolás a tranzakciók egyeztetésének és megerősítésének folyamata. Az elszámolás a pénzeszközök tényleges átutalása a bankok között. Az Egyesült Államokban a Federal Reserve üzemelteti a Fedwire és a FedACH rendszereket, amelyek a legtöbb tranzakció elszámolását kezelik. A Clearing House, egy magánszervezet, üzemelteti a CHIPS-et, amely nagy nemzetközi dollárfizetéseket rendez.
Az elszámolási idők változóak. A banki átutalások még aznap elszámolásra kerülnek. Az ACH-átutalások egy-három napot vesznek igénybe. A kártyás tranzakciók egy-két napot vesznek igénybe. A csekkek elszámolása akár öt napot is igénybe vehet. A gyorsabb elszámolás prioritás a szabályozó hatóságok számára, akik azt szeretnék, hogy a fizetések ugyanolyan gyorsan mozogjanak, mint az információk.
Comments
No comments yet. Be the first to share a thought.
Leave a comment