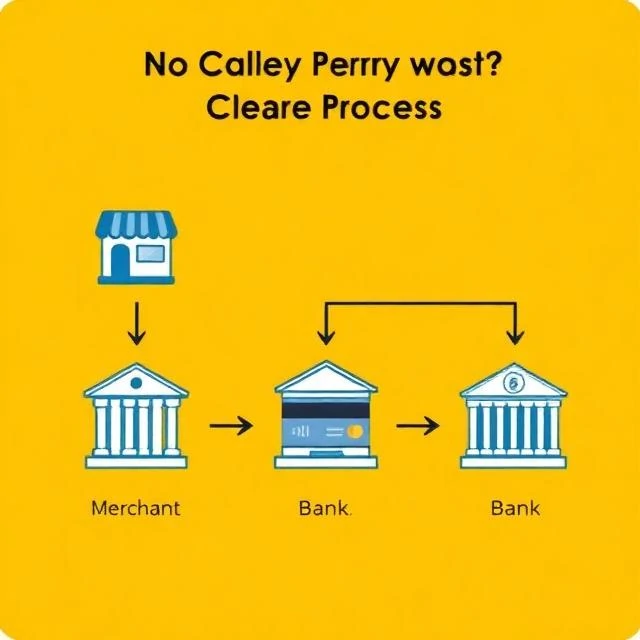
عند الدفع ببطاقة أو شيك، لا تنتقل الأموال فورًا، بل تمر بعملية تُسمى المقاصة، حيث تتبادل البنوك تعليمات الدفع وتُسوّي الأرصدة فيما بينها. تُعدّ المقاصة بمثابة البنية التحتية للنظام المالي، وهي غير مرئية لمعظم الناس، ولكن لا شيء يعمل بدونها.
تتم عملية المقاصة بعدة طرق. تتضمن مقاصة الشيكات قيام بنك الدافع بإرسال الشيك إلى بنك المستفيد، سواءً كان ذلك فعليًا أو إلكترونيًا، ثم تحويل الأموال. أما مقاصة البطاقات فتتضمن قيام بنك التاجر بإرسال بيانات المعاملة إلى شبكة البطاقات، التي بدورها توجهها إلى بنك حامل البطاقة للموافقة عليها وتسويتها. وتقوم مقاصة نظام المقاصة الإلكترونية (ACH) بتجميع المدفوعات الإلكترونية وتسويتها عبر الاحتياطي الفيدرالي. بينما تقوم مقاصة التحويلات البنكية بتحويل الأموال فورًا عبر نظام التسوية الإجمالية الفورية.
المقاصة ليست هي التسوية. المقاصة هي عملية مطابقة وتأكيد المعاملات، بينما التسوية هي التحويل الفعلي للأموال بين البنوك. في الولايات المتحدة، يُشغّل الاحتياطي الفيدرالي نظامي Fedwire وFedACH، اللذين يُجريان تسوية معظم المعاملات. أما غرفة المقاصة، وهي منظمة خاصة، فتُشغّل نظام CHIPS، الذي يُجري تسوية المدفوعات الدولية الكبيرة بالدولار.
تختلف أوقات التسوية. تتم تسوية التحويلات البنكية في نفس اليوم. أما التحويلات الإلكترونية فتتم خلال يوم إلى ثلاثة أيام. وتتم تسوية معاملات البطاقات خلال يوم إلى يومين. وقد تستغرق تسوية الشيكات ما يصل إلى خمسة أيام. وتُعدّ سرعة التسوية أولوية لدى الجهات التنظيمية، التي ترغب في أن تتم المدفوعات بنفس سرعة تدفق المعلومات.
Comments
No comments yet. Be the first to share a thought.
Leave a comment