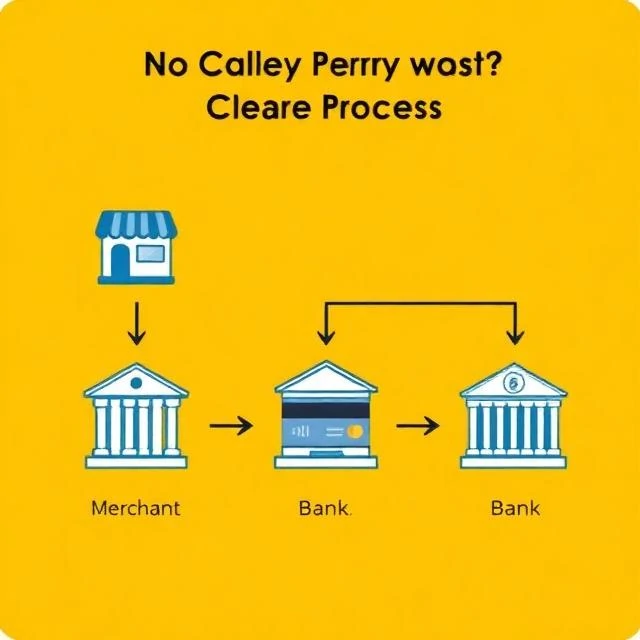
Når du betaler for noe med kort eller sjekk, flyttes ikke pengene umiddelbart. De går gjennom en prosess som kalles clearing, der banker utveksler betalingsinstruksjoner og avregner saldoene mellom dem. Clearing er rørleggerarbeidet i det finansielle systemet. Det er usynlig for folk flest, men ingenting fungerer uten det.
Clearing skjer på flere måter. Sjekkclearing innebærer at betalers bank sender sjekken til mottakerens bank, enten fysisk eller elektronisk, og at pengene overføres. Kortclearing innebærer at selgerens bank sender transaksjonsdata til kortnettverket, som ruter dem til kortinnehaverens bank for godkjenning og oppgjør. ACH-clearing samler elektroniske betalinger i grupper og gjør dem opp gjennom Federal Reserve. Bankclearing overfører midler umiddelbart gjennom et bruttooppgjørssystem i sanntid.
Clearing er ikke det samme som oppgjør. Clearing er prosessen med å matche og bekrefte transaksjoner. Oppgjør er den faktiske overføringen av midler mellom banker. I USA driver Federal Reserve systemene Fedwire og FedACH, som håndterer oppgjør for de fleste transaksjoner. Clearing House, en privat organisasjon, driver CHIPS, som oppgjør store internasjonale dollarbetalinger.
Clearingtidene varierer. Bankoverføringer gjøres opp samme dag. ACH-overføringer gjøres opp innen én til tre dager. Korttransaksjoner gjøres opp innen én til to dager. Sjekkclearing kan ta opptil fem dager. Raskere clearing er en prioritet for regulatorer, som ønsker at betalinger skal bevege seg like raskt som informasjon.
Comments
No comments yet. Be the first to share a thought.
Leave a comment