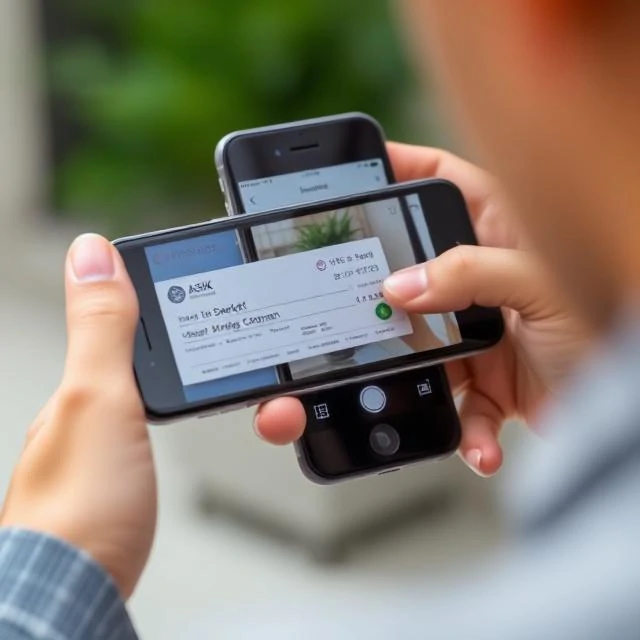
V roce 2007 byl uveden na trh iPhone. Během deseti let se mobilní bankovnictví stalo hlavním způsobem, jakým mnoho lidí spravuje své peníze. Aplikace mobilního bankovnictví vám umožňuje kontrolovat zůstatky, vkládat šeky, platit účty, převádět finanční prostředky a žádat o půjčky z telefonu. Můžete si zablokovat ztracenou kartu, nastavit upozornění na útraty a poslat peníze příteli. Pobočka je volitelná.
Křivka přijetí je strmá. V roce 2015 používalo mobilní bankovnictví přibližně 40 procent dospělých v USA. Do roku 2023 toto číslo překročilo 70 procent. Pro mladší zákazníky je téměř univerzální. Komunitní banky a družstevní záložny se spěchaly s nabídkou aplikací, často na základě smluv s externími dodavateli. Aplikace se liší kvalitou. Dobrá aplikace je rychlá, bezpečná a intuitivní. Špatná aplikace vede zákazníky ke konkurenci.
Bezpečnost je ústředním problémem. Aplikace používají šifrování, biometrické přihlašování a propojení zařízení. Kontrolují zařízení a síť. Phishing a malware však zůstávají hrozbou. V obchodech s aplikacemi se objevily falešné bankovní aplikace. Zločinci používají textové zprávy, aby oklamali zákazníky a přiměli je odhalit. Banky varují zákazníky, aby nikdy nesdíleli jednorázové kódy a ověřovali jakýkoli nevyžádaný kontakt.
Mobilní bankovnictví rozšířilo přístup. Lidé bez poboček v okolí mohou stále bankovnit. Lidé bez počítačů mohou používat chytré telefony. Zároveň to ale vytvořilo nové propasti. Ti, kteří nemají chytré telefony nebo spolehlivý internet, zůstávají pozadu. Digitální propast je nyní propastí bankovní.
Comments (3)
Leave a comment