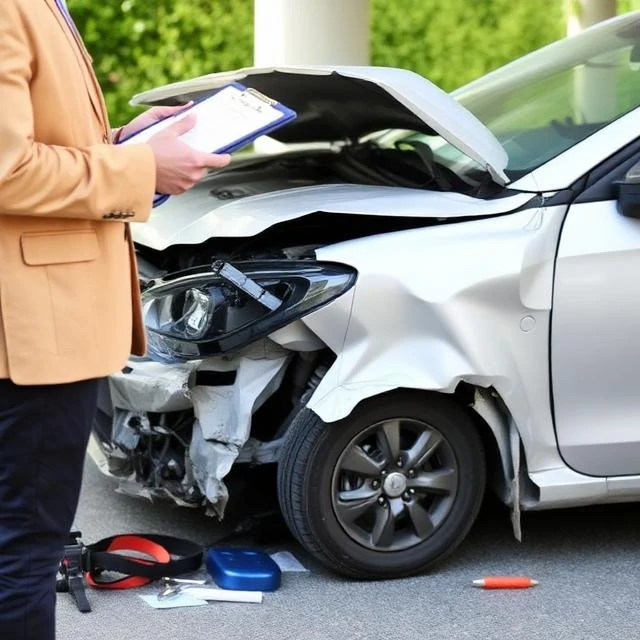
Asigurarea este un contract care transferă riscul de la o parte la alta. Deținătorul poliței plătește o primă. În schimb, asigurătorul este de acord să acopere pierderile specificate. Ideea este comunizarea (pooling). Mulți oameni plătesc prime, dar doar unii suferă pierderi. Primele celor mulți acoperă pretențiile celor puțini. Este una dintre cele mai vechi invenții financiare, cu rădăcini în comercianții babilonieni și în cafeneaua Lloyd's din Londra secolului al XVII-lea.
Polițele acoperă numeroase riscuri. Asigurarea auto acoperă daunele provocate de coliziune și răspunderea civilă. Asigurarea locuinței acoperă incendiul, furtul și furtunile. Asigurarea de sănătate acoperă facturile medicale. Asigurarea de viață plătește beneficiarii în cazul decesului asiguratului. Asigurarea de afaceri acoperă răspunderea civilă, proprietatea și întreruperea asigurării. Fiecare poliță are limite, franșize, excluderi și condiții. Detaliile determină ce este de fapt acoperit.
Asigurătorii câștigă bani în două moduri. Obțin profit din subscriere atunci când primele depășesc daunele și cheltuielile. De asemenea, obțin venituri din investiții investind primele până când daunele sunt plătite. Un an prost cu catastrofe poate elimina profitul din subscriere, motiv pentru care asigurătorii cumpără reasigurări pentru a distribui riscurile extreme.
Piețele de asigurări pot eșua. Atunci când asigurătorii nu pot evalua riscul cu exactitate, fie percep taxe prea mari și pierd clienți, fie percep taxe prea mici și dau faliment. Schimbările climatice pun presiune pe sistem, asigurătorii retrăgându-se din zonele cu incendii de vegetație și inundații. Asigurările funcționează doar atunci când riscul este măsurabil și răspândit suficient de mult.
Comments
No comments yet. Be the first to share a thought.
Leave a comment