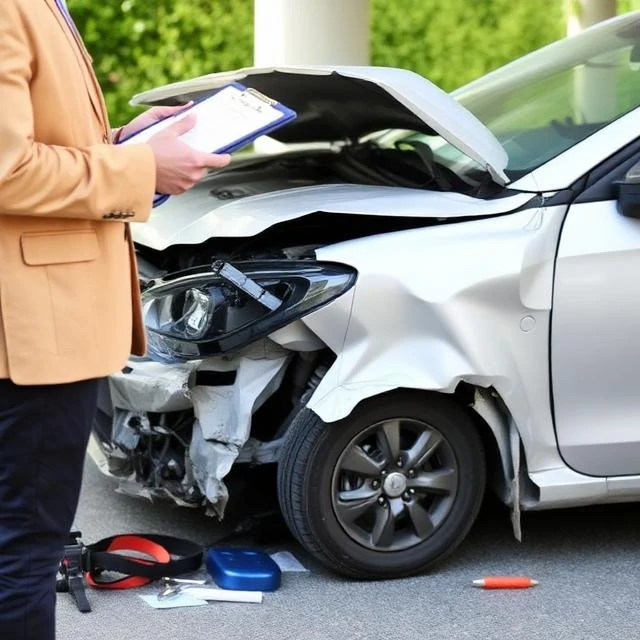
保険とは、リスクを一方の当事者から他方の当事者へ移転する契約です。被保険者は保険料を支払い、その見返りとして保険会社は特定の損失を補償することに同意します。その根底にあるのは「プール」という考え方です。多くの人が保険料を支払いますが、実際に損失を被るのは一部の人だけです。多数の保険料が、少数の損失を補償するのです。保険は、バビロニアの商人や17世紀ロンドンのロイズ・コーヒーハウスに起源を持つ、最も古い金融発明の一つです。
保険は様々なリスクをカバーします。自動車保険は衝突による損害と賠償責任を補償します。住宅保険は火災、盗難、暴風雨による損害を補償します。健康保険は医療費を支払います。生命保険は被保険者が死亡した場合に受取人に保険金を支払います。事業保険は賠償責任、財産、事業中断による損害を補償します。各保険契約には、限度額、免責金額、除外事項、条件が定められています。これらの詳細によって、実際に何が補償されるかが決まります。
保険会社は2つの方法で利益を上げています。保険料収入が保険金支払額と経費を上回った場合に、保険引受利益を得ます。また、保険金が支払われるまで保険料を運用することで、投資収益も得ます。災害が多発する年は保険引受利益が吹き飛んでしまう可能性があるため、保険会社は極端なリスクを分散するために再保険を購入します。
保険市場は破綻する可能性がある。保険会社がリスクを正確に評価できない場合、保険料が高すぎて顧客を失うか、低すぎて倒産するかのどちらかになる。気候変動は保険システムに負担をかけており、保険会社は山火事や洪水地帯から撤退している。保険は、リスクが測定可能で、かつ十分に広範囲に分散されている場合にのみ機能する。
Comments
No comments yet. Be the first to share a thought.
Leave a comment