बीमा एक ऐसा अनुबंध है जो जोखिम को एक पक्ष से दूसरे पक्ष को हस्तांतरित करता है। पॉलिसीधारक प्रीमियम का भुगतान करता है। बदले में, बीमाकर्ता निर्दिष्ट नुकसानों की भरपाई करने के लिए सहमत होता है। इसका मूल सिद्धांत है जोखिम का सामूहिककरण। कई लोग प्रीमियम का भुगतान करते हैं, लेकिन नुकसान केवल कुछ लोगों को ही होता है। कई लोगों द्वारा जमा किया गया प्रीमियम कुछ लोगों के दावों की भरपाई करता है। यह सबसे पुराने वित्तीय आविष्कारों में से एक है, जिसकी जड़ें बेबीलोन के व्यापारियों और 17वीं शताब्दी के लंदन के लॉयड्स कॉफी हाउस में हैं।
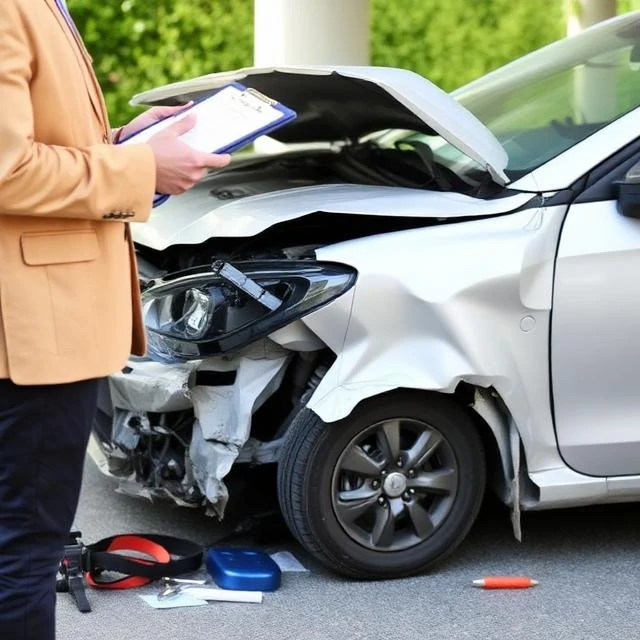
पॉलिसी कई जोखिमों को कवर करती हैं। वाहन बीमा टक्कर से होने वाले नुकसान और देनदारी का भुगतान करता है। मकान मालिक बीमा आग, चोरी और तूफान से होने वाले नुकसान को कवर करता है। स्वास्थ्य बीमा चिकित्सा बिलों का भुगतान करता है। जीवन बीमा बीमित व्यक्ति की मृत्यु होने पर लाभार्थियों को भुगतान करता है। व्यावसायिक बीमा देनदारी, संपत्ति और व्यवधान को कवर करता है। प्रत्येक पॉलिसी की सीमाएं, कटौती योग्य राशि, बहिष्करण और शर्तें होती हैं। इन विवरणों से ही पता चलता है कि वास्तव में क्या कवर किया गया है।
बीमा कंपनियाँ दो तरीकों से पैसा कमाती हैं। प्रीमियम की राशि दावों और खर्चों से अधिक होने पर उन्हें बीमा लाभ मिलता है। साथ ही, दावों का भुगतान होने तक प्रीमियम को निवेश करके वे निवेश आय भी अर्जित करती हैं। आपदाओं से भरा एक बुरा वर्ष बीमा लाभ को पूरी तरह से समाप्त कर सकता है, यही कारण है कि बीमा कंपनियाँ अत्यधिक जोखिमों को कम करने के लिए पुनर्बीमा खरीदती हैं।
बीमा बाजार विफल हो सकते हैं। जब बीमाकर्ता जोखिम का सटीक आकलन नहीं कर पाते, तो वे या तो बहुत अधिक शुल्क लेते हैं और ग्राहक खो देते हैं, या बहुत कम शुल्क लेते हैं और दिवालिया हो जाते हैं। जलवायु परिवर्तन इस व्यवस्था पर दबाव डाल रहा है, जिसके चलते बीमाकर्ता जंगल की आग और बाढ़ प्रभावित क्षेत्रों से अपना काम समेट रहे हैं। बीमा तभी कारगर होता है जब जोखिम मापने योग्य हो और पर्याप्त रूप से व्यापक रूप से फैला हो।
Comments
No comments yet. Be the first to share a thought.
Leave a comment